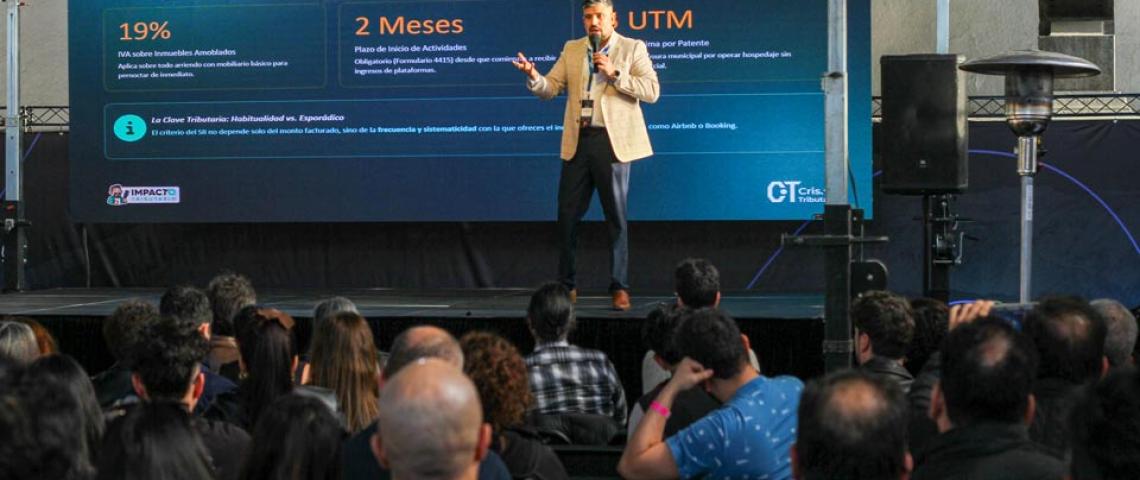
El avance acelerado del mercado inmobiliario y el auge de los arriendos de corta estancia han transformado la dinamización del sector en Chile. En este escenario, la Expo Renta Corta y Vacacional 2026 se ha consolidado como un espacio y plataforma fundamental para abordar las nuevas reglas del juego en la industria. Durante el evento, inversionistas, administradores y propietarios se reunieron para debatir sobre la profesionalización de la gestión inmobiliaria, el impacto de las tecnologías en la fiscalización y los desafíos de operar en un entorno económico cada vez más regulado.
Dentro de las intervenciones más destacadas de la jornada, la ponencia de Cristopher Díaz (conocido en redes sociales como «Cris Tributario«), contador auditor y especialista en derecho tributario, marcó la pauta al abordar la urgente necesidad de pasar de una mentalidad de simple «propietario» a la de un «inversionista estructurado». Cris enfatizó que el Servicio de Impuestos Internos (SII) mantiene un cruce de datos cada vez más riguroso mediante las plataformas digitales de hospedaje como Airbnb y Booking, por lo que la formalización dejó de ser opcional. Entre los temas más relevantes expuestos, destacó:
- Gestión del IVA en inmuebles amoblados: El arriendo amoblado está afecto a un 19% de IVA, pero los propietarios pueden descontar de la base imponible la proporción correspondiente al 11% del avalúo fiscal del terreno. Además, explicó el mecanismo de recuperación del IVA Crédito Fiscal (Art. 27 bis), el cual aplica a contar de la tercera propiedad para personas naturales y desde la primera para personas jurídicas.
- El nuevo Impuesto Único del 5% para DFL2: Bajo las recientes modificaciones normativas de la ley de reconstruccion nacional, la cual se encuentra en su ultimo tramite en los tribunales constitucionales antes de ser publicada en ediario oficial , Cris menciona que esta nueva ley trae consigo modificaciones trasncendentales para el inversionista inmobiliario , puesto que las dos primeras viviendas DFL2 se mantienen exentas como ingreso no renta, pero a partir de la tercera propiedad los ingresos por arriendo tributan con una tasa única del 5%, evitando que se sumen al Global Complementario y no moveran los tramos de impuestos personales.
- Blindaje patrimonial y estructuras jurídicas: Operar a título personal con RUT de persona natural expone la totalidad del patrimonio ante embargos o deudas. Cris recomendó el uso de Sociedades de Responsabilidad Limitada por sobre las SpA para resguardar el patrimonio familiar, así como la planificación sucesoria anticipada junto a los hijos para mitigar el impacto del Impuesto a la Herencia.
- Deducción de gastos operacionales: A través de un Empresario Individual o sociedad, es posible descontar de la base imponible del Impuesto a la Renta los costos asociados a mantenciones, intereses de créditos hipotecarios e incluso vehículos de trabajo debidamente acreditados ante el SII.
(Fuente: prensaeventos.cl)