¿Comprar una casa con 10% de pie? Así funcionaría la propuesta de créditos a 30 años

¿Comprar una casa con 10% de pie? Así funcionaría la propuesta de créditos a 30 años
Un proyecto del Gobierno propone créditos hipotecarios de hasta 30 años y con un pie de 10% para facilitar la compra de viviendas. Conoce sus posibles beneficios, cómo funcionaría el financiamiento y qué evaluar antes de endeudarse.


• El proyecto que crea el Fondo Nacional para la Vivienda (FONAVI) contempla mecanismos para facilitar el acceso a créditos hipotecarios de hasta 30 años y con un pie de 10%. ¿Qué significarían estas condiciones para quienes hoy están postergando la compra de una vivienda? Experto en inversión inmobiliaria explica sus potenciales beneficios, cómo se complementan con el subsidio al crédito hipotecario y, qué deberían evaluar los compradores antes de asumir una deuda de largo plazo.

Comprar una vivienda puede estar un poco más cerca para quienes hoy enfrentan una de las principales barreras de acceso al mercado inmobiliario: reunir el pie y cumplir con una renta que permita asumir el dividendo mensual.

En septiembre, el Gobierno presentó un proyecto que crea el Fondo Nacional para la Vivienda (FONAVI), iniciativa que contempla un aporte estatal de hasta US$2.000 millones y mecanismos para facilitar el acceso a créditos hipotecarios de hasta 30 años y con un pie de 10%. El objetivo planteado es contribuir al financiamiento de unas 150 mil viviendas durante cuatro años.

De concretarse estas medidas, el escenario podría abrir nuevas posibilidades para personas que cuentan con capacidad de pago, pero que hasta ahora no han podido reunir un pie mayor o cumplir con las condiciones de financiamiento.

“Esto es una buena noticia porque al final es conectar lo del FONAVI con el subsidio hipotecario que ya existe. El aumento del valor máximo de las viviendas elegibles a 6.000 UF y la extensión del beneficio hasta 2028 amplían significativamente el universo de propiedades al que pueden acceder los compradores en Chile”, explica Rodrigo Barrientos, experto inmobiliario, CEO y fundador de Gen Proactivo.

Menor pie: una barrera de entrada más baja

Uno de los principales efectos de un financiamiento con 10% de pie sería reducir el monto de ahorro que una persona necesita reunir antes de comprar.

Sin embargo, para Barrientos, el beneficio no debe analizarse únicamente como la posibilidad de poner menos dinero inicialmente. También importa cómo esa decisión afecta el dividendo, el costo total del crédito y la capacidad financiera del comprador.

“Esto va a ser un fondo que se va a articular con los bancos para poder seguir subsidiando esa tasa o el pie. Los beneficios tendrán continuidad y eso es buenísimo”, sostiene.

La medida se suma a un escenario en que el subsidio al crédito hipotecario ya permite acceder a una tasa menor y contempla una garantía estatal que puede facilitar el financiamiento y reducir el pie, siempre sujeto a la evaluación de cada institución financiera.

Además, el aumento del valor máximo de las viviendas que pueden acogerse al beneficio desde 4.000 a 6.000 UF amplió considerablemente el universo de propiedades potencialmente disponibles para los compradores.

“Al subir el límite a 6.000 UF se abren nuevas alternativas en comunas como Ñuñoa, Providencia, La Reina, Macul y Las Condes. Eso beneficia también al FONAVI, porque permite que estas herramientas se complementen”, señala el experto.

¿Podría ser un mejor momento para comprar?

La combinación entre una tasa subsidiada, un menor pie y plazos de hasta 30 años podría mejorar las condiciones de acceso para quienes hoy están esperando.

Una tasa más baja tiene un efecto directo sobre el dividendo mensual y, por lo tanto, también sobre la renta necesaria para acceder al financiamiento. En la práctica, esto puede permitir que personas que antes no calificaban puedan hacerlo.

Pero Barrientos advierte que acceder a un crédito no significa necesariamente que sea conveniente comprar cualquier propiedad.

“La gente confunde acceso con conveniencia. Que ahora te presten dinero no significa que este sea tu negocio”, plantea.

Por eso, el nuevo escenario debe entenderse como una oportunidad para quienes tienen capacidad de pago y encuentran una propiedad que responde a sus necesidades o estrategia, pero no como una razón suficiente para endeudarse.

30 años: ¿una ventaja o un mayor costo?

Un plazo de 30 años puede tener una ventaja evidente: permite distribuir la deuda durante un período más extenso y, dependiendo de las condiciones del crédito, reducir el dividendo mensual respecto de un préstamo a menor plazo.

Sin embargo, también implica mantener la deuda durante más tiempo y, en términos generales, pagar más intereses a lo largo de la vida del crédito.

“Hay que diferenciar una compra de vivienda propia de una de inversión. Para el inversionista el negocio es financiero y la amortización del crédito viene mayormente por los ingresos por arriendo. Así que para el inversionista que busca capitalizar el dividendo más bajo en relación al arriendo percibido, siempre será prioridad cuidar su flujo de caja. En la vivienda propia es al revés, ya que es el propietario quien paga los intereses”, explica Barrientos.

En este punto, poner un pie mayor tampoco necesariamente es sinónimo de una mejor decisión financiera.

“Hay un mito que cuesta caro: ‘más pie es más seguro’. El pie que pones de más es plata que sale de tu capacidad de comprar la siguiente y/o cuidar tu liquidez. Poner 30% por reflejo, sin haber hecho la matemática, no es prudencia: es costo de oportunidad”, sostiene.

La clave, plantea, es encontrar un equilibrio entre el monto inicial, el nivel de endeudamiento y la liquidez que conserva el comprador después de concretar la operación.

¿Qué debería calcular una persona antes de firmar?

Frente a un crédito a 30 años y con un pie menor, Barrientos recomienda considerar al menos cuatro variables:

1. La capacidad real de pago: no basta con que el banco apruebe un determinado monto. El comprador debe evaluar si podrá asumir el dividendo de manera sostenible frente a eventuales cambios en sus ingresos o gastos.

2. El costo total del crédito: un dividendo más bajo puede ser atractivo, pero un plazo más largo puede significar un mayor pago de intereses durante toda la vida del préstamo. Dependerá del fin de la compra para determinar cuánto pesa esta variante.

3. La liquidez disponible después del pie: utilizar todos los ahorros para aumentar el pie puede dejar al comprador sin margen para enfrentar gastos asociados a la compra, emergencias u otras necesidades.

4. La calidad de la propiedad: especialmente cuando se trata de una inversión, la tasa y el subsidio no deberían ser los únicos factores considerados. Ubicación, demanda, potencial de plusvalía, gastos comunes y posibilidad de arriendo también forman parte de la ecuación.

“El subsidio baja tu dividendo. No mejora la propiedad. No cambia la ubicación, no cambia la demanda de arriendo del barrio, no cambia la calidad del edificio ni la plusvalía de la zona. Estás optimizando el costo del crédito, que es una sola de las variables”, advierte Barrientos.

Un mercado que podría recuperar dinamismo

Más allá del efecto directo sobre quienes buscan comprar una vivienda, la combinación de estas medidas también podría contribuir a una recuperación de la actividad inmobiliaria.

Si más personas logran acceder a financiamiento, aumenta el universo de potenciales compradores, lo que puede favorecer la demanda y, con ello, la reactivación de un mercado que durante los últimos años ha enfrentado mayores restricciones de financiamiento.

“Si lo llevamos desde el punto de vista para el inversionista, el mercado se está reactivando. Para nosotros, los inversionistas, un mercado reactivo es plusvalía”, afirma el CEO de Gen Proactivo.

Para el comprador, sin embargo, esta eventual recuperación no debería traducirse en apurarse a cerrar una operación.

El nuevo escenario puede representar una oportunidad, pero la recomendación es partir por la capacidad financiera y el objetivo de compra, y recién después evaluar qué instrumento de financiamiento resulta más conveniente.

“Va a haber mucha gente que va a comprar porque hay subsidio. Eso es dejar que el beneficio elija tu propiedad. La lógica debería ser al revés: primero definir qué vivienda necesitas, cuánto puedes pagar y qué nivel de deuda puedes asumir, y después utilizar los beneficios disponibles como una herramienta para hacer viable la compra”, concluye Barrientos.


(Fuente: elobservatodo.cl)


1 visualización

Boom del mercado multifamily en Chile: supera los 50 mil departamentos y alta ocupación

Boom del mercado multifamily en Chile: supera los 50 mil departamentos y alta ocupación
A 17 años de la llegada del primer edificio de este tipo al país, el sector consolidó su expansión impulsado por las altas tasas hipotecarias y las dificultades de acceso a la vivienda propia.

El mercado inmobiliario de arriendo en Chile vive una transformación profunda.

A 17 años de la entrada en operación del primer edificio multifamily en el país, este modelo superó los 50.000 departamentos disponibles en la región Metropolitana durante el primer semestre de 2026, alcanzando además una sólida ocupación del 94,6%, según un informe de la consultora CBRE.

Su acelerada expansión responde directamente a un escenario macroeconómico complejo, marcado por el incremento de las tasas hipotecarias y las crecientes barreras para adquirir una vivienda propia, factores que han redirigido la demanda hacia los arriendos residenciales.

¿Qué diferencia a un edificio multifamily?

A diferencia de los edificios residenciales tradicionales —cuyas unidades pertenecen a distintos dueños que operan bajo una comunidad de copropietarios—, los proyectos multifamilypertenecen a un único propietario y todas sus unidades se destinan exclusivamente al arriendo bajo una administración centralizada.

Según datos de Colliers, la oferta se concentra en formatos compactos: los departamentos deun dormitorio y un baño representan el 43% del mercado, mientras que los de dos dormitorios y dos baños alcanzan el 25%.

Este modelo de un solo operador permite agilizar la respuesta ante reparaciones, estandarizar la mantención y proyectar espacios comunes diseñados para el uso intensivo, integrando desde su concepción elementos como coworks, quinchos en cubiertas y gimnasios equipados.

El caso testigo: dos torres gemelas en La Florida

Las ventajas de la administración centralizada quedan de manifiesto al comparar proyectos de similares características.

Desde Assetplan, operador de multifamily en Chile, destacan el caso de dos torres construidas por una misma inmobiliaria en la comuna de La Florida que comparten estructuras e incluso subterráneos, pero cuyos resultados han diferido radicalmente.

Mientras una torre se vendió bajo el modelo tradicional de copropiedad, la segunda se concibió bajo el esquema multifamily. Con el paso de los años, las diferencias comenzaron a evidenciarse en los controles de acceso, la recepción de encomiendas y la conservación de espacios comunes como gimnasios y salones de eventos.

"Cuando un edificio tiene muchos propietarios, las mejoras y reparaciones dependen de acuerdos, presupuestos y decisiones colectivas. En el multifamily existe un responsable único, por lo que si una máquina del gimnasio deja de funcionar o un espacio necesita mantención, la respuesta puede ser mucho más rápida", explicó Camila Abarca, de Assetplan.

Esta brecha en la calidad de gestión ha generado un fenómeno particular de migración interna: arrendatarios del edificio tradicional han optado por cambiarse a la torre multifamily.

Para la especialista, esto demuestra que la competitividad en el sector ya no se limita al precio o la ubicación, sino que depende fundamentalmente de la experiencia de vida y el cuidado constante de la infraestructura durante toda la permanencia del residente.


(Fuente: 24horas.cl)


1 visualización

Gobierno descarta eventual alza de precios de vivienda por fondo que compraría créditos hipotecarios

Gobierno descarta eventual alza de precios de vivienda por fondo que compraría créditos hipotecarios
La reforma al mercado de capitales que contempla la creación del Fondo Nacional para la Vivienda (Fonavi) se robó las miradas en tres comisiones del parlamento.

El nuevo organismo permitiría adquirir créditos hipotecarios originados por bancos y otras instituciones financieras, con el objetivo de aumentar la liquidez y la competencia del mercado.

Bajo este contexto, en la comisión de Hacienda de la Cámara baja, el ministro de Hacienda, Jorge Quiroz, defendió el mecanismo y respondió a las dudas sobre un eventual aumento en los precios de las viviendas producto de una mayor demanda.

Gobierno defiende medidas de vivienda en el MK4

Quiroz sostuvo que el Fonavi permitirá aumentar la competencia entre las instituciones financieras y reducir los costos asociados al financiamiento.

En paralelo, en la Comisión de Vivienda y Urbanismo del Senado, el presidente de BancoEstado, Mario Farren,abordó el papel que tendrá la institución en este nuevo esquema y destacó que las medidas deben apuntar no solo a facilitar el acceso al crédito, sino también a aumentar la oferta habitacional.

Más tarde, en la continuación de la comisión de Hacienda de la Cámara Baja, Farren descartó que Fonavi vaya en beneficio de las inmobiliarias.

La discusión volvió a poner sobre la mesa el costo que enfrentan las familias al acceder a un crédito hipotecario.

BancoEstado ya ha planteado que, a futuro, sería posible avanzar hacia préstamos de largo plazo en pesos y no solo UF, respaldando las declaraciones del ministro Quiroz respecto al tema.

Precisamente, una de las dudas planteadas durante la discusión en Hacienda fue cómo garantizar que un mayor financiamiento no termine siendo absorbido por un alza en el valor de las viviendas.

La diputada Irací Hassler cuestionó este punto al ministro Quiroz y apuntó a que el desafío sigue siendo reducir la brecha entre el precio de propiedades y los ingresos de los hogares.

El debate que sigue en el Congreso no solo apunta a ampliar el financiamiento para la compra de viviendas, sino también a determinar si estas medidas se traducirán en menores costos para las familias y cómo evitar que un aumento de la demanda termine impactando los precios.


(Fuente: biobiochile.cl)


1 visualización

Precio de viviendas en Chile se cuadruplicó en últimos años y creció casi el doble que remuneraciones

Precio de viviendas en Chile se cuadruplicó en últimos años y creció casi el doble que remuneraciones
Un informe de la Asociación de Bancos e Instituciones Financieras (ABIF) reveló que el valor nominal de las propiedades en Chile aumentó 299% entre 2010 y 2026, mientras que las remuneraciones avanzaron 159%.
La brecha ha elevado el esfuerzo financiero de las familias para acceder a un crédito hipotecario.

Viviendas en Chile

Comprar una vivienda se ha vuelto considerablemente más difícil para las familias chilenas durante los últimos 16 años. El precio de las propiedades ha aumentado a un ritmo muy superior al de los ingresos de los hogares, elevando el nivel de esfuerzo necesario para acceder a una vivienda.

Así lo muestra el ABIF Informa N°240 (disponible al final de esta nota), informe que analiza la evolución del crédito hipotecario y la asequibilidad de la vivienda en Chile.

De acuerdo con el documento, entre el primer trimestre de 2010 y el mismo período de 2026, el precio nominal de las viviendas aumentó 299%, mientras que las remuneraciones lo hicieron en 159%.

La diferencia también se mantiene al descontar el efecto de la inflación.

En términos reales, el valor de las viviendas registró un alza de 111%, frente a un incremento de apenas 35% en los ingresos de los hogares.

Mayor esfuerzo para pagar el crédito

Esta brecha entre el valor de las propiedades y la evolución de los ingresos se ha traducido en una mayor carga financiera para quienes buscan comprar una vivienda mediante un crédito hipotecario.

Una simulación incluida en el informe de la ABIF muestra que, para una misma propiedad, el dividendo representaba en 2010 cerca del 25% del ingreso líquido de un hogar. Actualmente, esa proporción llega al 37,5%.

Es decir, las familias deben destinar una parte considerablemente mayor de sus ingresos al pago del financiamiento de una vivienda que hace 16 años.

El informe también compara el mercado chileno con el de otros países y destaca que, pese al deterioro de la asequibilidad, Chile mantiene características favorables en materia de financiamiento hipotecario.

Actualmente, la tasa hipotecaria se ubica en torno al 4% real, nivel que aparece como el más bajo entre los países latinoamericanos incluidos en el análisis y que es similar al observado en economías como Estados Unidos y Nueva Zelanda.

Otro factor relevante es el predominio de los créditos a tasa fija. Según información correspondiente al primer semestre de 2026 y que considera a siete bancos que concentran el 70% de las nuevas colocaciones, el 97% del flujo de nuevos créditos hipotecarios se entrega a tasa fija.

Esta modalidad permite reducir la exposición de los hogares a eventuales aumentos de las tasas de interés y entrega mayor certeza respecto del monto del dividendo durante la vigencia del crédito.

En cuanto a los plazos, los créditos hipotecarios en Chile tienen una duración promedio de 26 años, por sobre la mediana de 25 años registrada en la comparación internacional realizada por la ABIF. Además, los préstamos pueden alcanzar plazos máximos de 30 años.

El porcentaje del valor de la propiedad que puede financiarse mediante crédito también es superior al de varios mercados desarrollados. El denominado LTV, que corresponde a la relación entre el monto del préstamo y el valor de la garantía, alcanza típicamente un 80% en Chile, mientras que la mediana de los países de la OCDE considerados en el informe llega al 70%.

ABIF pide abordar de forma integral el acceso a la vivienda

Para el gerente general de la Asociación de Bancos e Instituciones Financieras, Luis Opazo, las dificultades para acceder a una vivienda no pueden explicarse únicamente por el nivel de las tasas hipotecarias.

“El desafío de acceso a la vivienda no puede analizarse únicamente desde las tasas hipotecarias. En 16 años, el precio de las viviendas se cuadruplicó, mientras las remuneraciones crecieron 159%, una brecha que ha elevado significativamente el esfuerzo que deben realizar las familias”, señaló.

Opazo destacó que Chile cuenta con un mercado hipotecario desarrollado y con tasas competitivas, pero sostuvo que es necesario abordar otros factores que inciden en la asequibilidad.

“Es fundamental abordar integralmente los factores que inciden en la asequibilidad y, al mismo tiempo, fortalecer el mercado de capitales para preservar el acceso a financiamiento hipotecario en buenas condiciones”, concluyó.


(Fuente: biobiochile.cl)


¿Qué es el anatocismo?: Cómo funciona el cobro de intereses sobre intereses y por qué genera debate en Chile

¿Qué es el anatocismo?: Cómo funciona el cobro de intereses sobre intereses y por qué genera debate en Chile
El anatocismo volvió al centro de la discusión luego de una indicación presentada en la megarreforma económica del Ejecutivo que busca prohibir esta práctica. Aunque suele asociarse al pago de deudas, también forma parte de productos de ahorro e inversión, lo que motivó cuestionamientos de la Asociación de Bancos e Instituciones Financieras (ABIF).

El anatocismo volvió al centro de la discusión luego de una indicación presentada en la megarreforma económica que busca prohibir esta práctica. La propuesta fue cuestionada por la Asociación de Bancos e Instituciones Financieras (ABIF).

¿Qué es el anatocismo?

El anatocismo es un mecanismo financiero mediante el cual los intereses que no han sido pagados se incorporan al capital, generando nuevos intereses sobre ese monto. En términos simples, se trata del llamado interés sobre interés o interés compuesto.

Por ejemplo, si una persona tiene una deuda de $100.000 y acumula $10.000 en intereses que no paga, esos $10.000 pueden sumarse a la deuda. De esta forma, el nuevo saldo será de $110.000 y los futuros intereses se calcularán sobre ese total, no sobre la deuda original.

Este sistema también funciona al revés en productos de ahorro. Un depósito a plazo o una inversión puede generar intereses que se reinvierten automáticamente, permitiendo que los rendimientos aumenten con el tiempo gracias al interés compuesto.

¿Por qué el anatocismo está siendo debatido?

El tema volvió a tomar fuerza, luego de que se presentara una indicación en la megarreforma económica para prohibir el anatocismo en Chile.

El presidente de la ABIF, José Manuel Mena, afirmó en Mercado Central de Radio Pauta, que eliminar este mecanismo tendría un fuerte impacto en el sistema financiero, ya que el interés compuesto es utilizado como base para gran parte de las operaciones bancarias y de inversión. Según sostuvo, una prohibición podría encarecer el acceso al crédito, obligar a rediseñar diversos productos financieros e incluso provocar que algunos desaparezcan.

Desde el sector bancario también advierten que la medida podría alejar a Chile de los estándares utilizados por los mercados financieros internacionales.

¿En qué casos se aplica el anatocismo?

El anatocismo puede estar presente en distintos productos financieros, entre ellos:

  • Créditos hipotecarios.
  • Créditos de consumo.
  • Líneas de crédito y créditos rotativos.
  • Depósitos a plazo.
  • Bonos e instrumentos de inversión.
  • Otros productos que utilizan interés compuesto como método de cálculo.

No significa que todos los créditos cobren intereses sobre intereses de manera inmediata, ya que su aplicación depende del tipo de contrato y de las condiciones establecidas para cada operación.


(Fuente: pauta.cl)


1 visualización

Periféricas y regiones lideran: las comunas más rentables para invertir en arriendos

Periféricas y regiones lideran: las comunas más rentables para invertir en arriendos
Un estudio de HousePricing revela un cambio estructural: barrios tradicionales como Las Condes o Ñuñoa ceden terreno ante zonas con menor precio de entrada, alta demanda de arriendo y un fuerte auge de propiedades usadas.

La búsqueda de rentabilidad inmobiliaria está cambiando drásticamente de dirección en Chile.

Mientras que durante años comunas del sector oriente de Santiago como Las Condes, Providencia o Ñuñoa concentraron de forma casi exclusiva el interés de los inversionistas, el panorama actual muestra una realidad muy distinta.

Un nuevo estudio elaborado por la plataforma de análisis inmobiliario HousePricing reveló que las mejores oportunidades de este año se encuentran en sectores con un menor precio de compra y una sólida demanda por arriendos, desplazando a los centros urbanos tradicionales.

El fenómeno de la periferia santiaguina

De acuerdo con el ranking, Cerro Navia encabeza la lista de las comunas más rentables para invertir a nivel nacional, alcanzando un cap rate (tasa de rentabilidad anual por arriendo) del 13,3%, seguida por Lo Prado con un 9,8%.

El análisis, que consideró a más de 200 comunas en todo el país, combinó datos de transacciones reales con ofertas publicadas en portales inmobiliarios.

Para Matías Echeverría, CEO de HousePricing, estos resultados reflejan una transformación estructural del mercado:

"Las mejores rentabilidades ya no están necesariamente en los barrios tradicionales de inversión. Hoy vemos oportunidades muy atractivas en comunas periféricas de la Región Metropolitana y en regiones, donde los precios de entrada siguen siendo bajos y la demanda por arriendo se mantiene estable", sostuvo.

El informe identifica que las zonas líderes comparten tres características clave: precios de compra accesibles, demanda sostenida de alquileres y una menor presión competitiva de proyectos inmobiliarios nuevos.

Las regiones le ganan el gallito a Santiago

Otro de los grandes hallazgos del informe es que, en promedio, las regiones están ofreciendo mejores retornos que la región Metropolitana. Mientras las comunas regionales alcanzan un cap rate promedio de 6,7%, en la RM la cifra llega al 6,1%.

"Las regiones del centro-sur están concentrando algunas de las mejores oportunidades del mercado. Maule, O'Higgins, Ñuble y parte de La Araucanía presentan una combinación muy interesante entre rentabilidad, potencial de valorización y accesibilidad para inversionistas", señaló Echeverría.

Dentro de este grupo destacan comunas como Molina (9,6%), Río Bueno (9,4%) y Graneros (9,3%), todas ubicadas firmemente en los primeros puestos del ranking nacional.

El auge de la vivienda usada y los nuevos polos

La tendencia hacia la optimización de costos también está premiando al mercado del usado. En comunas como San Bernardo, Maipú y Quinta Normal, las propiedades usadas y seminuevas entregan retornos que superan hasta en dos puntos porcentuales a los proyectos nuevos. Esto ocurre porque sus precios de compra son más competitivos, mientras que los cánones de arriendo se mantienen firmes.

"Hoy el flujo por arriendo pesa más que la expectativa de plusvalía. Una inversión inmobiliaria saludable debe sostenerse por sí misma a través del ingreso por arriendo y no depender exclusivamente de futuras alzas de precio", afirmó el ejecutivo de HousePricing.

El estudio apuntó a comunas como Conchalí, Molina y San Fernando como las grandes sorpresas del mercado, al lograr equilibrar altas tasas de rentabilidad inmediata con incrementos sostenidos en el valor patrimonial de las propiedades.

Las 10 comunas más rentables para invertir en Chile (2026)

Lugar Comuna Región Cap Rate (Rentabilidad)
1° Cerro Navia Metropolitana 13,3%
2° Lo Prado Metropolitana 9,8%
3° Molina Maule 9,6%
4° Río Bueno Los Ríos 9,4%
5° Graneros O'Higgins 9,3%
6° Angol La Araucanía 8,9%
7° San Fernando O'Higgins 8,8%
8° La Pintana Metropolitana 8,8%
9° Cauquenes Maule 8,5%
10° Padre Las Casas La Araucanía 8,5%


(Fuente: 24horas.cl)


1 visualización

"El mejor momento para invertir": Expertos destacan baja presión de precios y más oferta inmobiliaria

"El mejor momento para invertir": Expertos destacan baja presión de precios y más oferta inmobiliaria
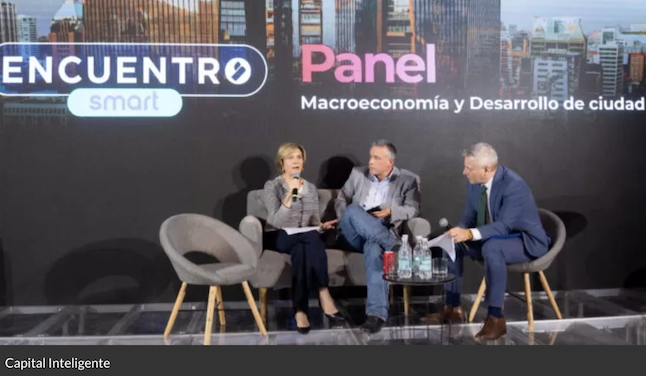
El pasado 8 y 9 de mayo, se llevó a cabo la quinta versión de “Encuentro Smart”, evento centrado en la educación e inversión inmobiliaria, organizado por Capital Inteligente y patrocinado por TocToc, en el Mercado Urbano Tobalaba (MUT).

El encuentro reunió a economistas, arquitectos, políticos, abogados y creadores de contenido para entregar una visión informada sobre el mercado inmobiliario antes de invertir. Asimismo, incluyó una feria inmobiliaria con más de 9 mil activos disponibles.

Entre los invitados destacaron figuras como la economista Evelyn Matthei, el ex ministro de Hacienda, Mario Marcel; Óscar Landerretche, académico y expresidente de Codelco, quienes presentaron las diversas variables que impactan el mercado inmobiliario y llamaron a las familias y jóvenes a invertir de manera informada.

La gerente general de Capital Inteligente, Sandra Jerez, afirmó que “hoy estamos viendo una combinación de factores que vuelve especialmente atractivo invertir en propiedades”.

“Es histórico tener tasas que bajan del umbral del 4% en donde además se puede sumar el beneficio de subsidio a la tasa que viene impulsado por el Gobierno, junto a un un stock importante de proyectos y activos disponibles”, señaló Jerez.

“Las inmobiliarias están ofreciendo condiciones comerciales más flexibles y la banca comienza a mostrar señales de mayor apertura al financiamiento, que que muchas veces es la principal traba para quienes desean comprar una vivienda, sobre todo menores de 40 años”, agregó la representante de Capital Inteligente.

j

Presentaciones de expertos en “Encuentro Smart 2026”

Durante el evento, se presentaron diversas charlas y paneles de expertos, y una de las más concurridas fue la de los economistas Evelyn Matthei y Oscar Landerretche denominada “Macroeconomía y desarrollo de ciudad”.

En la exposición, ambos especialistas coincidieron en que hoy es el mejor momento para invertir, aunque de manera informada, porque el mercado inmobiliario enfrenta un escenario complejo marcado por la incertidumbre regulatoria, el encarecimiento de la vivienda y la necesidad de recuperar la inversión.

En este sentido, la exministra del Trabajo planteó que “no existe una sola medida mágica que resuelva el problema. Se requiere una mirada integral: destrabar permisos, modernizar planos reguladores, revisar normas de construcción, mejorar los sistemas de subsidio y dar mayor certeza jurídica para volver a invertir”.

Por su parte, el economista Óscar Landerretche señaló que “Chile tardó en reconocerse como un país de clases medias. Hoy lo es, y ese reconocimiento trae consigo un desafío concreto: cómo invertir ahorros que, la mayoría de las veces, no alcanzan para una cartera verdaderamente diversificada a través de categorías de activos pero que son el patrimonio que muchas familias han logrado construir”.

El académico agregó que los prospectos económicos son inciertos. “El sector inmobiliario ha enfrentado años difíciles. Pero hay brotes verdes, y la historia es clara: en el largo plazo, la inversión inmobiliaria ha demostrado ser consistentemente atractiva. Lo que sí es imprescindible entender es que la mirada debe evolucionar”.

“El cambio energético, la transición ambiental, la crisis demográfica: estos fenómenos no son tendencias pasajeras y afectan al mercado inmobiliario. Son fuerzas estructurales que están redefiniendo qué inmuebles tienen futuro y cuáles no. Las familias que quieren invertir en esta categoría de activos deben tener estas tendencias presentes y a la vista”, afirmó Landerretche.

i

Aporte legal

Dentro de la programación, destacó el panel legal “Permisología, reputación y certezas: lo que hoy define una inversión inmobiliaria”. Allí los especialistas advirtieron sobre los efectos que la judicialización, la incertidumbre regulatoria y las debilidades normativas están generando en el desarrollo de proyectos inmobiliarios en Chile.

Por su parte, la arquitecta urbanista Marisol Rojas Schwemmer advirtió sobre la baja calidad técnica de numerosos Instrumentos de Planificación Territorial (IPT) y criticó los efectos que ha tenido la Ley de Copropiedad Inmobiliaria en el desarrollo urbano.

En tanto, el abogado inmobiliario Rodrigo Andreucci destacó el rol histórico de la Superintendencia de Bancos, la CMF y la banca en la solidez financiera del sector, aunque alertó que desde hace seis años solo uno de cada dos permisos de edificación logra financiamiento bancario.

Además, el jurista explicó que gran parte de los conflictos inmobiliarios actuales responden a fallas en el análisis preventivo de riesgos regulatorios y urbanos, cuyos efectos terminan impactando directamente la rentabilidad de los proyectos.

Durante dos jornadas, el encuentro se convirtió en uno de los principales espacios de análisis sobre inversión y vivienda en Chile. Entre las inmobiliarias que participaron en esta edición destacaron: Ingevec, Norte Verde, VIVA, RVC, Leben, Paz, Sento, Toscana, Simonetti, Fundamenta, Euro, Auténtica, Convet, Imagina, Ssilva Gestión Inmobiliaria, Avanza Park, Metrópolis, AJ Urbana, Fai, E Casa, Nihuel, Vida Nueva, entre otras.


(Fuente: biobiochile.cl)


1 visualización

Alza de IPC presiona al sector inmobiliario: advierten créditos hipotecarios caros y debilitamiento de demanda

Alza de IPC presiona al sector inmobiliario: advierten créditos hipotecarios caros y debilitamiento de demanda
Analistas recalcaron que la inflación es el “principal enemigo” de las inmobiliarias debido a su capacidad para ahuyentar a los inversionistas y compradores finales.

Tras conocerse el incremento del 1,3% del IPC, especialistas analizaron el impacto directo en el costo de los arriendos, la apreciación de la UF y el desafío que enfrenta la industria para atraer compradores.

Para Cristian Lecaros, CEO de Inversión Fácil, este incremento, que se explica casi en su totalidad por el precio de la gasolina y el diésel, es una “señal de alerta” para quienes buscan adquirir una vivienda o ya están pagando una.


“Esto implica créditos hipotecarios caros por más tiempo, arriendos y servicios ajustados por UF al alza, y una erosión del poder de compra”, explica Lecaros.

El experto añade que, bajo este escenario, la meta de inflación del 3% se ve lejana, proyectándola recién para mediados de 2027. “Si bien el sector inmobiliario sigue siendo un refugio, hoy es fundamental analizar bien la demanda”, advirtió Lecaros.

Desde la perspectiva contable y tributaria, Patricio Gana, director de AK Contadores, fue tajante al señalar que la inflación es el “principal enemigo” de las inmobiliarias debido a su capacidad para ahuyentar a los inversionistas y compradores finales.

“Las personas no van a comprar propiedades cuando tenemos procesos inflacionarios altos. Cuando se aprecia demasiado la UF, las personas arrancan de los créditos hipotecarios y, por lo tanto, se debilita toda la industria inmobiliaria”, sostuvo Gana.

El director de AK Contadores enfatizó que este fenómeno impacta directamente en el bienestar social, asegurando que “la inflación es equivalente a pobreza”. En ese sentido, destacó la importancia del rol que tiene el Banco Central para evitar que el sector se estanque ante el encarecimiento del costo de vida.


(Fuente: eldinamo.cl)


1 visualización

Gobierno revela medidas para bajar hasta un 15% el precio de las viviendas nuevas

Gobierno revela medidas para bajar hasta un 15% el precio de las viviendas nuevas
El Ministerio de Vivienda presentó una serie de cambios a la Ordenanza General de Urbanismo y Construcciones con un objetivo claro: bajar entre 10% y 15% el precio real de las viviendas nuevas, reactivar una industria golpeada y acelerar la reconstrucción en zonas de catástrofe.

Según una minuta del propio organismo, la propuesta busca enfrentar una crisis marcada por la caída de la edificación, un déficit habitacional superior a 500 mil viviendas y un mercado que convive con más de 100 mil unidades nuevas sin vender.

El documento sostiene que el precio de las viviendas nuevas ha subido 126% real desde 2008, mientras los salarios solo han crecido 42%, y atribuye parte de ese desfase a una regulación que encarece el suelo urbano, restringe la constructibilidad y alarga los plazos de aprobación.

Las medidas del Minvu para bajar el precio de la vivienda

Entre las medidas propuestas aparecen cinco cambios centrales.

Primero, extender la vigencia de los permisos de edificación de 3 a 6 años y suspender el conteo cuando falten autorizaciones de otros órganos del Estado.

Segundo, aumentar la densidad habitacional: el guarismo para convertir habitantes por hectárea en viviendas por hectárea bajaría de 4 a 2, y en viviendas económicas a 1.


Tercero, reducir exigencias de estacionamientos cerca de Metro, tren, teleférico o ejes de buses.

Cuarto, facilitar la figura de conjunto armónico, rebajando requisitos y ampliando premios de constructibilidad y altura.

Y quinto, permitir que proyectos aprobados, pero aún no recepcionados, puedan acogerse a las nuevas reglas sin quedar atrapados por cambios posteriores en planes reguladores.

La minuta agrega además normas especiales para zonas de catástrofe, con informes técnicos del Serviu para agilizar movilidad, mitigación vial y autorizaciones en proyectos del Minvu y el Serviu.

Desde la Cámara Chilena de la Construcción (CChC), su director ejecutivo, Alfredo Echavarría, valoró la dirección de las medidas, pero advirtió que el efecto real dependerá de los textos finales y de cómo se implementen.

“Todas las medidas orientadas a mejorar el acceso a la vivienda son bienvenidas y necesarias, especialmente dado el gran déficit habitacional que tenemos como país, y que el sector atraviesa una de las mayores crisis de su historia reciente”, dijo el dirigente gremial.

Por su parte, Rodrigo Aravena, de AGS Visión Inmobiliaria, dijo que las ideas abren oportunidades y podrían bajar precios, aunque pidió pasar rápido del anuncio a la ejecución para no instalar más incertidumbre.

“Me gustaría plantear humildemente, que en estas materias económicas, mientras menos se anuncie y más se ejecute, iremos por buen camino”, sentenció Aravena.

Así, el Minvu apuesta a destrabar oferta, bajar costos y mover un mercado paralizado. Pero la prueba vendrá ahora, cuando estas ideas salgan de la minuta y enfrenten su aplicación real en el sector inmobiliario.


(Fuente: biobiochile.cl)


1 visualización

¿Por qué el arriendo ya no paga el dividendo? Las claves del nuevo escenario inmobiliario

¿Por qué el arriendo ya no paga el dividendo? Las claves del nuevo escenario inmobiliario
El CEO de HousePricing, Matías Echeverría, advierte que el alza de tasas, el aumento del valor de las propiedades y el estancamiento de los ingresos han cambiado las reglas del juego. Hoy, en promedio, un arriendo cubre solo entre el 60% y 65% del dividendo en Santiago.

Durante años, la idea de que “el arriendo paga el dividendo” se instaló como una verdad casi incuestionable entre inversionistas inmobiliarios en Chile y personas que quieren invertir sus ahorros. Sin embargo, el escenario actual dista considerablemente de esa realidad, y expertos del sector explican las razones.

Matías Echeverría, Co-Founder y CEO de HousePricing, explica que este concepto surge de un contexto muy distinto al actual. “Se originó en un período donde las tasas de interés eran significativamente más bajas, los precios de las propiedades eran más accesibles y los arriendos tenían una mejor relación con el valor del activo. En ese escenario, era posible estructurar inversiones donde el flujo de arriendo cubría gran parte o la totalidad del dividendo”, señala.

Sin embargo, ese equilibrio se ha ido perdiendo con el tiempo. “Fue más viable cuando las tasas estaban cercanas o incluso bajo el 2%. Hoy, con tasas en torno a 4%–4,5%, precios más altos en UF y arriendos que no han crecido al mismo ritmo, el modelo se rompe: el ingreso por arriendo ya no alcanza para cubrir el costo financiero”, agrega.

Actualmente, la brecha es evidente. En ciudades como Santiago, el arriendo promedio de una propiedad nueva cubre solo entre un 60% y 65% del dividendo. “Por ejemplo, una propiedad de 2.600 UF puede arrendarse en torno a $380.000, mientras que el dividendo a 25 años bordea los $600.000, generando un flujo negativo cercano a $220.000 mensuales, sin considerar otros costos”, detalla.

A pesar de este cambio estructural, el mito persiste. Según Echeverría, esto se debe a múltiples factores: “principalmente la inercia de información antigua, el marketing inmobiliario y la falta de herramientas para evaluar correctamente la inversión. Muchas decisiones aún se toman con supuestos desactualizados”.

El contexto económico también ha influido de manera directa. “Las tasas han subido, encareciendo el dividendo; el valor de las propiedades ha aumentado en términos reales; y los sueldos no han crecido al mismo ritmo. Esto reduce la rentabilidad y presiona la capacidad de pago”, advierte.

En este escenario, seguir considerando la inversión inmobiliaria como “segura” puede ser engañoso. “Sigue siendo una alternativa válida, pero ya no es automática ni libre de riesgo. Requiere análisis detallado de flujos, ubicación y dinámica de mercado. Asumir que ‘se paga sola’ puede llevar a decisiones financieramente incorrectas”, afirma.

Entre los principales riesgos que suelen subestimarse están el flujo de caja negativo y la vacancia. “Muchos inversionistas no consideran que deberán aportar dinero mes a mes, ni escenarios donde la propiedad esté desocupada. Esto puede escalar rápidamente a problemas de liquidez, especialmente si se tienen múltiples propiedades”, advierte.

Además, factores como mantenciones y contribuciones también impactan la rentabilidad final. “La vacancia es clave, por lo que generalmente se considera una ocupación de 11 meses al año. Las contribuciones y otros costos afectan directamente el retorno neto”, explica.

No obstante, el panorama no es uniforme en todo el país. “En regiones pueden existir zonas con menor saturación de oferta, lo que permite mejores niveles de rentabilidad en comparación con sectores más sobreofertados de la Región Metropolitana”, señala. En esa línea, menciona casos como San Bernardo o Iquique, donde se han observado cap rates cercanos al 5,5%, superiores al promedio del mercado.

Respecto al futuro, el experto es claro: es poco probable que el mercado vuelva a las condiciones que permitían que el arriendo cubriera el dividendo en el corto plazo. “Para que eso ocurra, las tasas hipotecarias tendrían que bajar por debajo del 2%, junto con ajustes en precios o aumentos relevantes en arriendos. Aun así, sería algo puntual y no generalizado”, sostiene.

Finalmente, Echeverría proyecta una estabilización gradual del mercado, impulsada por factores macroeconómicos y eventuales políticas públicas. “El ajuste vendrá también por un inversionista más informado, que tomará decisiones basadas en datos y no en mitos”, concluye.


(Fuente: revistaeconomia.com)


1 visualización

Suscribirse a Economia