Cómo funciona el “flipping inmobiliario”: el negocio de recuperar edificios en mal estado y devolverlos al mercado
Basado en la compra, intervención y posterior reventa de propiedades en plazos relativamente cortos, este modelo no es nuevo en Chile, aunque durante la última década ha comenzado a profesionalizarse. El proyecto que lidera Flippeame en calle Bandera, que transformará una construcción centenaria en cerca de 240 viviendas, abre una discusión sobre patrimonio, repoblamiento del centro y aprovechamiento del stock existente.
¿Cuántas veces uno ha caminado por el centro de una ciudad y se ha preguntado por qué construcciones patrimoniales que llevan años deteriorándose, sin un uso capaz de atraer habitantes a zonas que hoy han perdido atractivo para posibles compradores?
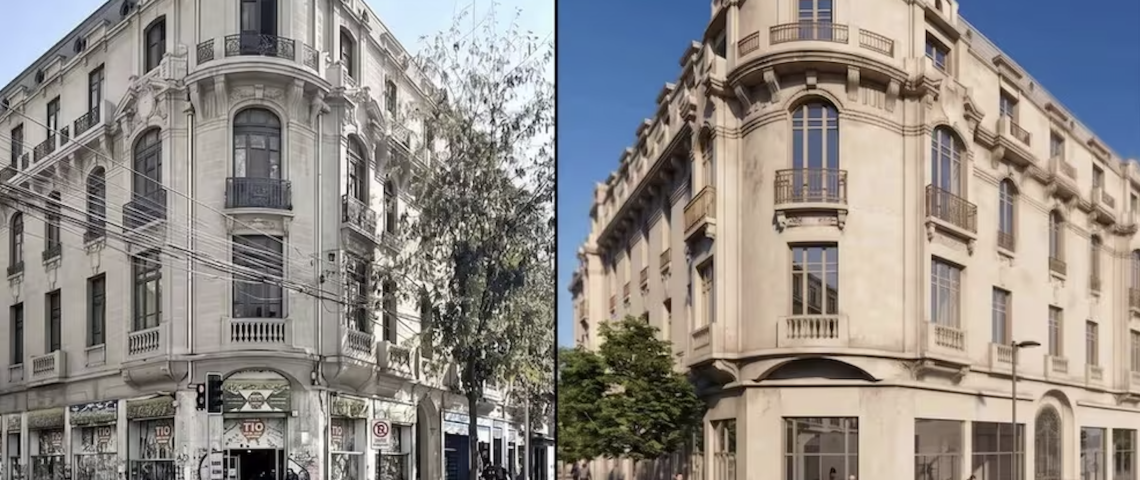
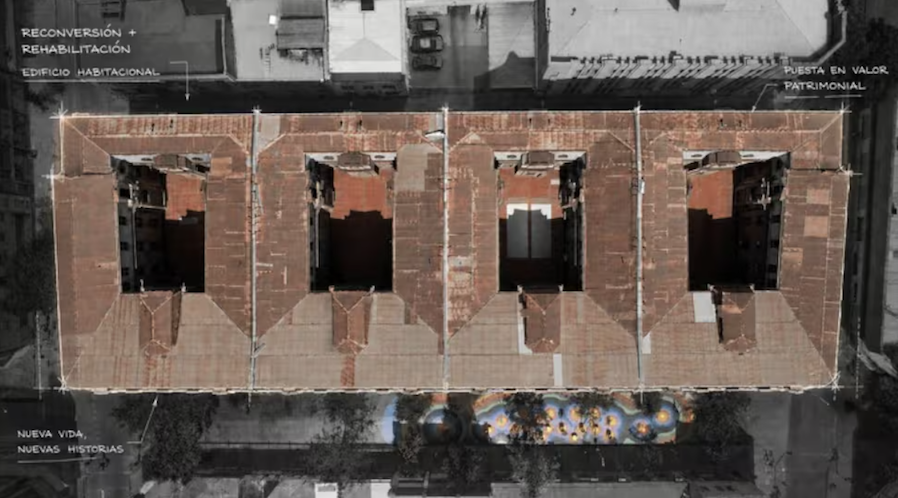
Eso es justamente lo que ocurrirá en calle Bandera, en pleno centro de Santiago, donde una propiedad de más de 110 años se prepara para iniciar su reconstrucción.
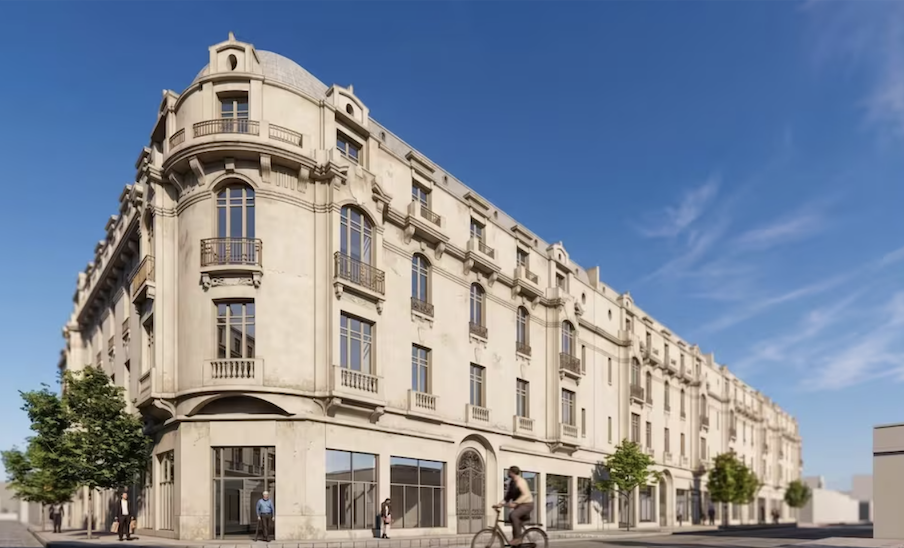
Desocupada desde 1988 y con una superficie de 13 mil metros cuadrados, el edificio se volvió viral luego de que Lucas Galán, fundador de Flippeame, publicara un reel anunciando que el lugar donde alguna vez vivieron familias santiaguinas recibirá a una nueva generación. El proyecto contempla cerca de 240 departamentos, además de comercio y espacios comunes.
Un edificio de más de 110 años en calle Bandera será transformado en cerca de 240 departamentos, en un proyecto que busca combinar vivienda, comercio y conservación patrimonial.
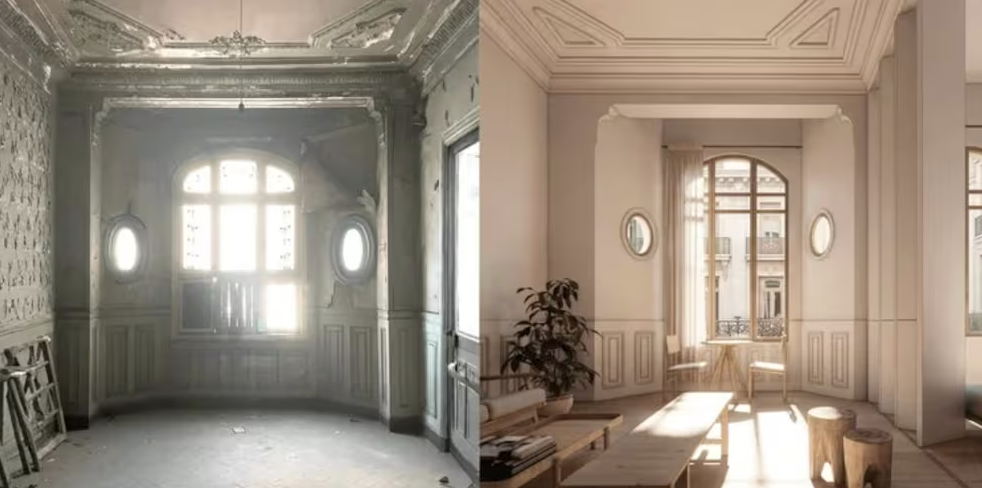
La diferencia es que esta vez la propiedad llegará al mercado tras una intervención que busca conservar sus molduras, vitrales, pisos de parquet, ascensores y otros elementos originales, mientras renueva por completo sus instalaciones. A este modelo se le conoce como “flipping inmobiliario”.
“Hoy estamos enfocados en edificios más grandes, de más de 4.000 m² y con un promedio de 70 departamentos cada uno”, comenta Galán sobre lo que considera la mayor apuesta de su empresa.
Si bien la reconstrucción de un edificio no soluciona el problema de fondo de la crisis de la vivienda que vive Chile y otros países del mundo, sí aparece como una opción a considerar que aumenta el stock inmobiliario.
Para explicarlo mejor, el flipping es definido por Joaquín Espíldora, CEO de Data Inmobiliaria como “comprar una propiedad bajo su valor de mercado, agregarle valor y revenderla en meses”.
Ese valor, explica Espíldora, puede generarse mediante obras para reparar, remodelar o dividir espacios, así como a través de la gestión para regularizar, sanear títulos o simplemente concretar una buena adquisición. “La ganancia se decide en la compra: el flipper no le gana al mercado, le gana al precio al que entró”, precisa.
A diferencia de una inversión tradicional, en la que una persona adquiere una vivienda para arrendarla y obtener rentabilidad, el flipping apunta a comprar, intervenir y revender en un período breve. El fenómeno lleva años presente en Chile: en 2023, las propiedades revendidas dentro de los 12 meses siguientes a su adquisición representaron el 1,4% de las operaciones habitacionales, según datos de Data Inmobiliaria.
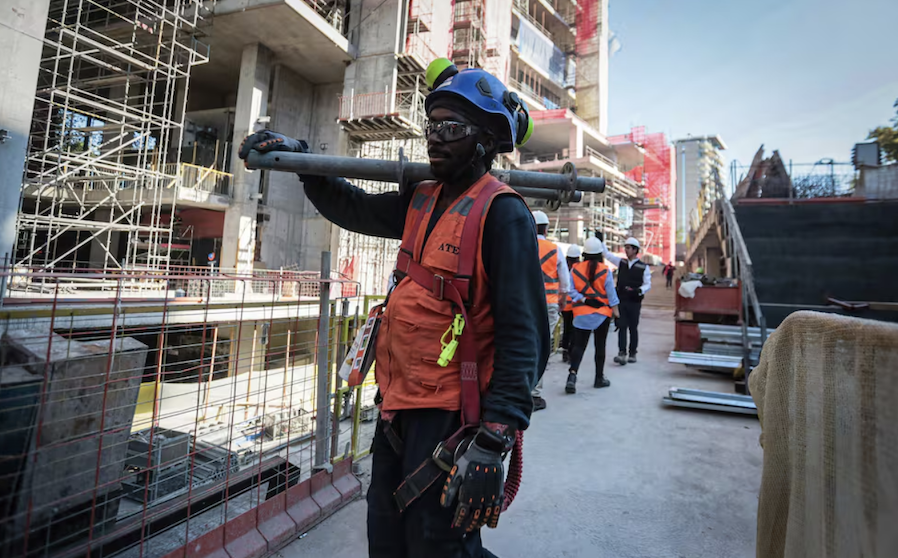
La recuperación de edificios antiguos abre una oportunidad para aumentar la oferta de viviendas en sectores consolidados, sin depender exclusivamente de nuevas construcciones.
Cómo intervenir un edificio antiguo
Recuperar una propiedad, sobre todo en las condiciones que presenta el caso de calle Bandera, exige una transformación integral y decisiones clave sobre qué conservar y cómo darle un nuevo uso sin borrar aquellos elementos que le otorgaban identidad.
Flippeame desarrolla el proyecto en colaboración con ANONIMA & partners, oficina de arquitectura liderada por Daniel Pastor Arellano, académico de Arquitectura del Campus Creativo de la Universidad Andrés Bello. Junto a su equipo, la construcción será sometida a una rehabilitación adaptativa, que implica “intervenir integralmente un activo que puede llevar décadas construido y adaptarlo a exigencias contemporáneas”.
Para entender el desafío, también hay que dimensionar lo que significa apostar por una estructura abandonada de esta envergadura. Pastor plantea que la dimensión económica “a veces se olvida”, ya que este tipo de inmuebles puede convertirse en una carga tanto para sus propietarios como para la ciudad. Por eso, una de las tareas de su oficina es frenar un deterioro que, con el paso del tiempo, hace cada vez más compleja y costosa su recuperación.
Durante el último tiempo, el equipo ha estudiado la estructura mediante modelación 3D y revisado tanto la normativa original como la vigente, con el objetivo de definir un programa que permita abordar posteriormente la arquitectura, la estructura, las redes sanitarias y eléctricas, la climatización, las telecomunicaciones, los sistemas contra incendios y los ascensores, entre otras especialidades.
El repoblamiento del centro de Santiago plantea el desafío de recuperar inmuebles abandonados y atraer nuevos habitantes a barrios que ya cuentan con transporte, servicios e infraestructura urbana.
“Esta práctica puede alinear el interés privado del propietario -recuperar y rentabilizar un activo que se estaba transformando en un pasivo- con un interés público: recuperar una ciudad consolidada”
Flipping como regeneración urbana
Cuando se intervienen construcciones antiguas aparece una tensión entre preservar su valor patrimonial y hacer rentable el proyecto. ¿Cómo se equilibran ambas dimensiones en el caso de Bandera? Para Lucas Galán, de Flippeame, existe un cambio de paradigma frente a una “mentalidad inmobiliaria tradicional” que habría optado por demoler el inmueble para levantar torres de departamentos.
“Sabemos que existe un público que aprecia la arquitectura de más de 100 años y está dispuesto a valorarla”, reconoce. Añade que realizaron estudios de mercado y que, incluso antes de iniciar la venta formal, ya había más de 3.100 personas inscritas e interesadas.
Por su parte, el académico Daniel Pastor Arellano señala que, al ser Bandera 700 un inmueble de conservación histórica, “el trabajo normativo y de coordinación institucional era especialmente relevante”. A eso se suma que el proyecto ya se encuentra emplazado en un sector consolidado, con acceso a transporte y servicios, lo que permite incorporar nuevos habitantes a una zona donde gran parte de la infraestructura urbana ya está disponible.
“Un edificio aislado no va a recuperar por sí solo el centro de Santiago. Pero cuando muchas operaciones de este tipo ocurren simultáneamente, la reutilización del stock construido puede convertirse en una estrategia real de repoblamiento y regeneración urbana”, plantea.
La rehabilitación de edificios antiguos puede contribuir a revitalizar barrios y preservar el patrimonio, aunque requiere inversiones, planificación y coordinación institucional.
En ese sentido, el caso que se volvió viral es solo el comienzo de una apuesta de mayor escala. Desde Flippeame comentan que uno de sus objetivos prioritarios es consolidar el triángulo fundacional de Santiago, con especial foco en el eje de calle Bandera.
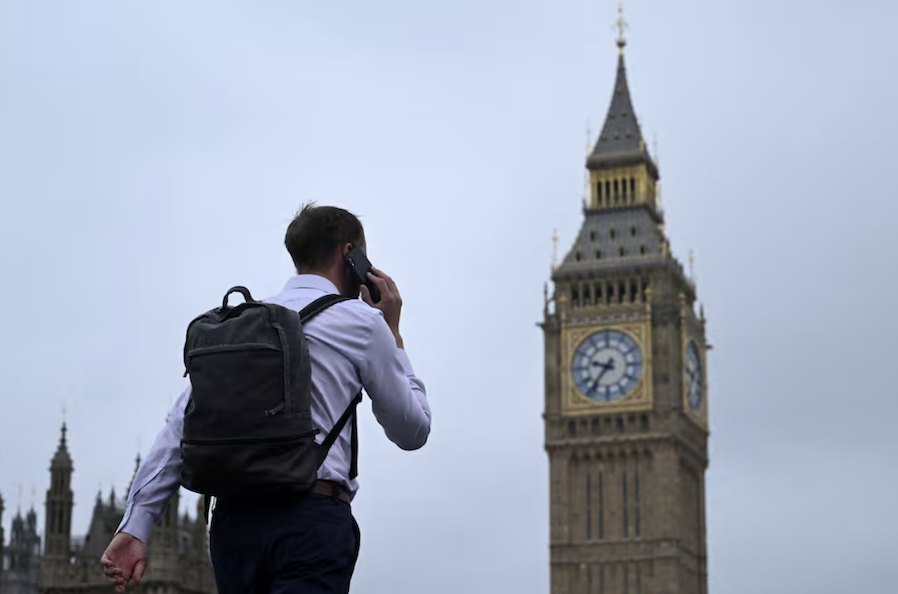
Galán señala que buscan replicar modelos de desarrollo urbano como el impulsado por la firma Argent en King’s Cross, Londres, donde la adquisición y recuperación de varias propiedades dentro de un mismo sector permitió conformar un polo con viviendas, gastronomía y galerías de arte.
“Nuestro plan contempla intervenir unos 11 edificios en la calle Bandera”, proyecta. La iniciativa se inserta además en un proceso de transformación más amplio del sector, donde conviven la remodelación de la Bolsa de Comercio y el Club de la Unión vinculada a MUT, junto con obras públicas en el Mercado Central y la Estación Mapocho.
Galán señala que buscan replicar modelos de desarrollo urbano como el impulsado por la firma Argent en King’s Cross, Londres. Jaimi Joy
La normativa vigente
Si se desarrollara de manera planificada, el flipping inmobiliario, de la mano de la rehabilitación adaptativa, podría convertirse en una herramienta para repoblar centros urbanos, recuperar patrimonio y reactivar barrios. Sin embargo, argumenta el académico UNAB Daniel Pastor Arellano, la normativa vigente “está pensada fundamentalmente para construir edificios nuevos, no para transformar edificios existentes”.
En ese contexto aparecen dificultades asociadas a estacionamientos, anchos de escaleras, vías de evacuación, accesibilidad, Informes de Mitigación de Impacto Vial (IMIV), telecomunicaciones y otras exigencias técnicas que, según explica Arellano, “pueden terminar haciendo inviable su rehabilitación”.
La idea, asegura el arquitecto, no es reducir los estándares alcanzados, sino establecer mecanismos de cumplimiento equivalentes y criterios específicos para construcciones existentes, ya que no siempre resulta posible exigirles las mismas condiciones que a una obra nueva.
Joaquín Espíldora, de Data Inmobiliaria, plantea además una serie de condiciones para que el flipping pueda transformarse en una herramienta de recuperación urbana y aumento de la oferta habitacional, sin quedar reducido a una estrategia especulativa. Entre ellas menciona la regularización obligatoria antes de vender, transparencia en el precio, que el comprador conozca la situación real de la propiedad y acceso a financiamiento bancario para iniciativas de este tipo, como ocurre en Estados Unidos con créditos destinados a adquisición y rehabilitación.
La intervención de edificios patrimoniales podría convertirse en una herramienta de regeneración urbana si se replica de manera coordinada en distintos sectores de la ciudad.
El mercado norteamericano aparece, de hecho, como uno de los principales referentes. En Estados Unidos, esta actividad alcanza un mayor nivel de desarrollo y profesionalización, mientras que en España también existen operadores dedicados a adquirir, intervenir y posteriormente vender activos, especialmente en construcciones antiguas y sectores donde todavía existe margen para recuperar espacios deteriorados.
Para Cristian Senerman, CEO de House and Flats, una de las principales lecciones que dejan estas experiencias es que el negocio no consiste solamente en comprar barato. “La oportunidad está principalmente en comprar bien, agregar valor real al activo y entender muy bien dónde está la demanda”, precisa.
El debate sobre el flipping inmobiliario enfrenta dos objetivos: facilitar la recuperación de propiedades deterioradas y evitar que la compraventa rápida se convierta en una práctica meramente especulativa. Andres Perez
Los casos internacionales también muestran que el fenómeno ha abierto discusiones sobre cómo regular las operaciones de compraventa rápida. En España, por ejemplo, han surgido propuestas para aplicar mayores cargas tributarias a las ventas realizadas poco tiempo después de la adquisición, mientras sus detractores advierten que medidas de este tipo podrían terminar desincentivando la recuperación de construcciones antiguas.
En ambos países, plantea Senerman, la diferencia está en que una operación de flipping puede significar algo más que adquirir un inmueble para revenderlo a un precio mayor. Cuando existe una intervención real, el proceso puede reincorporar a la oferta una propiedad deteriorada, subutilizada o que se encontraba fuera de circulación.
A la espera de que el caso de calle Bandera muestre sus resultados, la iniciativa ya abre una pregunta sobre qué hacer con aquellas construcciones que la ciudad levantó y que, por distintas razones, dejaron de utilizarse. Como plantea Daniel Pastor Arellano, “no deberíamos preguntarnos solamente qué podemos construir en la ciudad, sino qué podemos hacer con todo lo que ya construimos”.
Cómo funciona, paso a paso, el beneficio que permite financiar hasta el 90% de las viviendas nuevas
La ampliación del Fondo de Garantías Especiales (Fogaes) permite a quienes buscan comprar viviendas nuevas acceder a créditos que financien hasta el 90% de su valor, reduciendo el ahorro necesario para el pie, y suma un subsidio que rebaja la tasa hipotecaria. Con 14 instituciones financieras inscritas, los bancos ya comenzaron a potenciar el beneficio entre sus clientes.
Qué observar. Hace poco más de un mes, el Gobierno promulgó la ley que amplía el Fondo de Garantías Especiales (Fogaes) y el subsidio a la tasa de interés para la compra de viviendas nuevas. La norma elevó de 50 mil a 80 mil los cupos disponibles, aumentó de 4.000 a 6.000 UF el valor máximo de las propiedades que pueden acceder al beneficio y extendió su vigencia hasta mayo de 2028.
Por un lado, el subsidio reduce en 60 puntos base la tasa del crédito hipotecario, lo que se traduce en un menor dividendo mensual. A esto se suma el Fogaes, que permite garantizar créditos de hasta cerca del 90% del valor de la vivienda, por lo que el comprador podría requerir un pie cercano al 10%, siempre sujeto a la evaluación del banco.
Por ejemplo, para una casa nueva de 5.000UF, un ejercicio del Gobierno calcula que un crédito equivalente al 90% del valor, a 25 años, podría pasar de un dividendo de unos $950 mil a $850 mil con el subsidio.
En ese mismo ejemplo, la renta mínima estimada bajaría de $3,8 millones a $3,1 millones.
¿Quiénes pueden acceder al beneficio Fogaes? El beneficio está dirigido a personas que compren una casa nueva de hasta 6.000UF y que obtengan un crédito hipotecario en una de las instituciones financieras adscritas. Una vez aprobado el crédito, el beneficio se aplica automáticamente.
Y hay un punto relevante: el beneficio no está restringido a quienes compran su primera vivienda, sino que también pueden acceder personas que ya tienen o han tenido una propiedad.
Los bancos. En total, 14 instituciones financieras están inscritas en el Programa de Apoyo a la Vivienda Nueva con subsidio a la tasa de interés y garantía Fogaes.
Entre los bancos que ya están publicando directamente sus tasas asociadas al beneficio destacan Banco de Chile, Santander y Coopeuch: al cierre de septiembre, Banco de Chile exhibía una tasa fija de 3,39%; mientras que la de Santander llegaba a 3,30% y la de Coopeuch a 3,60%, para viviendas nuevas de hasta 6.000UF, aunque las condiciones y vigencias dependen de cada institución.
Según pudo confirmar Ex-Ante, ejecutivos de bancos han estado contactando a clientes para informarles sobre el subsidio a la compra de viviendas.
Sebastián Atria, gerente Hipotecario de Banco Santander, señala que “hoy es un momento muy atractivo para quienes están evaluando comprar una vivienda y, por eso, nuestro llamado es a informarse, cotizar y evaluar las alternativas disponibles”.
“El programa permite reducir el dividendo mensual hasta un 15%. A ello se suma la garantía Fogaes, que permite financiar hasta el 90% del valor de las viviendas y, por lo tanto, disminuir el pie hasta un 10%. Se trata de condiciones que pueden hacer una diferencia importante para una familia, tanto al momento de reunir el ahorro inicial como durante toda la vida del crédito”, añade.
Tras la extensión del beneficio, Atria cuenta que el interés ha aumentado. “Hemos visto un interés importante de personas y familias que ven en estas mejores condiciones de financiamiento una oportunidad para concretar el sueño de la vivienda propia. Son clientes que están revisando con mucha atención el valor del dividendo, cuánto necesitan reunir para el pie y las condiciones de largo plazo del crédito”, remarca.
El desafío del pie. Para Nicolás Herrera, gerente general de Inciti, uno de los principales efectos de la ampliación del Fogaes está precisamente en la posibilidad de reducir la barrera inicial que enfrentan los compradores de viviendas.
“Muchas familias tienen dificultades para ahorrar el pie, por lo que reducir esa barrera inicial puede facilitar significativamente el acceso a las viviendas”, señala.
Esto no significa necesariamente que el dividendo vaya a bajar en todos los casos. Si una persona pasa, por ejemplo, de financiar el 80% al 90% del valor de la vivienda, también aumenta el monto del crédito y, por esa vía, la cuota mensual.
La ventaja, entonces, puede estar en que el comprador necesita reunir menos dinero para entrar al mercado, aunque debe seguir cumpliendo con los requisitos de ingresos y capacidad de pago del banco.
Más compradores, menos stock. La ampliación también apunta a un problema que arrastra el mercado inmobiliario: el alto stock de viviendas nuevas disponibles.
Herrera anticipa un impacto positivo en las ventas y una reducción del stock, especialmente en los segmentos medios. A su juicio, el efecto podría sentirse con mayor fuerza en viviendas cercanas a las 4.500UF, donde se concentra parte importante de la oferta que entra con la ampliación.
“Mientras exista una oferta relevante, no necesariamente debiéramos observar aumentos significativos de precios en el corto plazo”, dice.
El mercado inmobiliario chileno viene arrastrando varios años de dificultades, marcados por una menor demanda, restricciones para acceder al financiamiento y un alto stock de viviendas nuevas sin vender.
En los últimos meses, el Gobierno ha impulsado distintas medidas para reactivar el sector, entre ellas la ampliación del subsidio a la tasa hipotecaria y del Fogaes, además de la exención temporal del IVA en la compra de casas nuevas; y la reforma al mercado de capitales, también conocida como MK4.
La demanda que ya existía. La extensión del beneficio también responde a que, según cifras entregadas por Inciti, antes de aumentar los cupos ya existían cerca de 96 mil solicitudes elegibles, más de 51 mil aprobaciones comerciales y alrededor de 28.600 créditos cursados.
Lo anterior, a juicio de Herrera, “demuestra que existía una demanda superior a los cupos inicialmente disponibles y que el beneficio ha contribuido a facilitar el acceso al financiamiento hipotecario”.
"Round 1, fight": El MK4 del Gobierno, con medidas en el ring para la casa propia y apoyar a empresas
El Gobierno -el pasado 9 de septiembre- presentó el proyecto de ley de reforma al mercado de capitales (MK4) y financiamiento de la casa propia, iniciativa que busca ampliar las alternativas de financiamiento para la vivienda, las empresas y nuevos proyectos, además de actualizar normas del sistema financiero.
La propuesta del Ejecutivo contempla medidas que van desde nuevos mecanismos para reunir el pie de una primera vivienda hasta incentivos para que empresas de menor tamaño puedan acceder al mercado de capitales.
En términos generales, la reforma pretende intervenir distintas etapas del circuito de financiamiento: desde el ahorro necesario para comprar una primera vivienda, pasando por la disponibilidad de crédito hipotecario, hasta las alternativas para que empresas y proyectos puedan levantar recursos. El nombre “MK4” alude a que sería la cuarta gran reforma al mercado de capitales impulsada en Chile.
Vivienda: fondo de hasta US$2.000 millones y nuevo mecanismo de ahorro
Uno de los principales ejes del proyecto apunta al mercado hipotecario.
La iniciativa propone crear el Fondo Nacional para la Vivienda (FONAVI), administrado por BancoEstado, al que el Estado podrá aportar hasta US$2.000 millones, con un aporte inicial de US$500 millones.
El fondo adquiriría créditos hipotecarios mediante procedimientos competitivos, priorizando el financiamiento de primeras viviendas y propiedades de hasta 6.000 UF. La idea es inyectar liquidez al mercado hipotecario y generar condiciones para mejorar el financiamiento.
Las instituciones que originen los créditos, eso sí, deberán asumir una primera parte de las eventuales pérdidas asociadas a ellos, manteniendo parte del riesgo en quienes otorguen las hipotecas.
La reforma también contempla el Ahorro Voluntario para la Vivienda (AVV), una cuenta destinada exclusivamente a reunir recursos para el pie de una primera vivienda, nueva o usada, de hasta 6.000 UF.
El mecanismo exigiría ahorrar durante al menos 30 meses y reunir un equivalente al 7% del valor de la propiedad. El Estado aportaría otro 3%, con lo que se completaría el pie requerido para el financiamiento hipotecario.
A esto se suma una modificación al Ahorro Previsional Voluntario (APV): el proyecto eleva de 6 a 8 UTM anuales el límite de la bonificación fiscal del Régimen A, parámetro que no se modifica desde 2008.
Más opciones para que las empresas consigan financiamiento
El segundo gran eje de la iniciativa apunta a ampliar las vías de acceso al capital para empresas de distintos tamaños.
Entre las medidas se encuentra la modificación de las reglas para los bonos empresariales acogidos al artículo 104, eliminando la retención de 4% sobre sus intereses. Según una minuta del Gobierno, el objetivo es facilitar nuevas emisiones y ampliar el financiamiento mediante deuda.
El proyecto también busca facilitar el acceso de empresas de menor tamaño al mercado.
Para ello modifica el beneficio tributario asociado a la venta de determinadas acciones: en lugar de exigir un elevado nivel de transacciones bursátiles, se establece como requisito que al menos 15% de la propiedad esté en manos de inversionistas no vinculados al controlador.
Otra medida permitirá reinvertir recursos entre fondos mutuos y fondos de inversión públicos sin gatillar inmediatamente el impuesto correspondiente, siempre que los recursos continúen reinvertidos.
La iniciativa incorpora además un segmento Junior de la Bolsa, destinado a empresas de innovación y crecimiento y a proyectos de exploración minera. Contaría con reglas proporcionales a la etapa de desarrollo de las compañías y con el acompañamiento de un agente patrocinador.
Para incentivar la inversión en este segmento, se contempla, entre otros beneficios, un crédito tributario equivalente al 35% de la inversión, con un límite de 50 UTA.
Menos papeleo y más procesos digitales
El denominado MK4 también contempla una actualización de procedimientos del mercado de capitales.
Entre las propuestas está modificar el sistema de registro automático de valores para permitir, cuando corresponda, la inscripción de acciones, cuotas de fondos y otros instrumentos en un día hábil.
También se crea un registro especial para los llamados “mini-bonos”, destinados a emisiones de empresas medianas y con información enfocada en los elementos necesarios para evaluar riesgo y retorno.
El proyecto incorpora además la digitalización de procesos vinculados a acciones e hipotecas. Se reemplazarían procedimientos físicos por registros electrónicos para acreditar y transferir acciones y se permitiría el endoso electrónico de mutuos hipotecarios.
En materia de fondos, la Comisión para el Mercado Financiero (CMF) tendría nuevas facultades para ajustar determinadas exigencias regulatorias de acuerdo con el riesgo efectivo de administradoras y fondos.
La propuesta también modifica la denominada Ley de Fraudes, manteniendo elementos como la carga de la prueba en el emisor y la restitución previa a la discusión, mientras simplifica trámites y refuerza los deberes de seguridad de los actores de la cadena de pagos.
La apuesta por convertir a Chile en un centro financiero regional
Un cuarto componente busca facilitar la llegada de capital extranjero y desarrollar desde Chile servicios financieros para clientes internacionales.
El proyecto establece que determinados servicios de gestión, asesoría y consultoría financiera y administración patrimonial prestados desde Chile a clientes extranjeros puedan acogerse a la exención de IVA, incluso cuando los recursos administrados permanezcan en el país.
También se elimina, bajo determinadas condiciones, la obligación de obtener RUT para inversionistas no residentes que participen exclusivamente en ciertos instrumentos financieros.
En paralelo, se amplía una exención del Impuesto de Timbres y Estampillas para determinados créditos obtenidos por bancos e instituciones financieras en el exterior y destinados al mercado chileno.
La reforma contempla además cambios en el tratamiento del requerimiento adicional de capital para bancos de importancia sistémica y habilita operaciones REPO de liquidez transitoria para fondos de pensiones, bajo condiciones prudenciales y con restricciones específicas.
Mónica Rakos, subgerente de Marketing en Cushman & Wakefield Chile, aborda el desafío de pasar de comunicar datos a generar conocimiento en el mercado inmobiliario, donde la interpretación de las tendencias y la capacidad de traducirlas en información útil pueden convertirse en nuevos factores de diferenciación y valor para los clientes.
El sector inmobiliario genera enormes volúmenes de información. Sin embargo, a diferencia de otras industrias, gran parte de sus actores trabaja con datos similares y tiene acceso a fuentes comparables. En este escenario, la ventaja competitiva ya no está simplemente en disponer de datos, ni en ponerlos a disposición del mercado, sino en la capacidad de interpretarlos, convertirlos en conocimiento y traducirlos en información útil para la toma de decisiones de los clientes.
Y es precisamente ahí donde surge uno de los grandes desafíos del marketing inmobiliario: cómo dejar de comunicar datos para comenzar a generar valor a partir de ellos.
Para graficar este punto, conviene tomar como ejemplo el panorama de centros logísticos y bodegas. Según el informe Marketbeat Industrial de Cushman & Wakefield, al cierre del segundo semestre la vacancia total del mercado alcanzó 3,83 %, con una vacancia de apenas 0 ,29 % en Clase A.
Si nos quedamos solo con este dato, podríamos quedarnos con la señal de una escasez de espacios. No obstante, lo que ocurre en realidad es que este escenario refleja otra dinámica diferente: gran parte de estos proyectos se encuentran pre arrendados desde que comienzan a construirse, de tal manera que cuando salen al mercado, ya están ocupados.
Al mirar lo que ocurre con las oficinas premium, se identifica que el informe Marketbeat de Oficinas Clase A correspondiente al segundo trimestre apunta a que la vacancia bajó a 8,9% y la demanda se concentró especialmente en edificios premium. Una lectura inicial podría apuntar a un boom de este mercado, pero una segunda mirada permite afinar las proyecciones, al indicar que el interés se está canalizando a sectores específicos de la RM, como El Golf o Nueva Las Condes.
En ambos casos, la importancia de la información radica en quiénes son capaces de hacer una lectura de la data y explicar de mejor manera el valor que pueden generar los activos de estos mercados. Ahí radica uno de los grandes desafíos del marketing en el real estate: identificar y comunicar con claridad aquellos fenómenos y tendencias que los expertos están observando, para transformarlos en información relevante para la toma de decisiones.
Mirar el panorama con este prisma rompe un paradigma que sigue presente. Durante años, la industria inmobiliaria ha concentrado gran parte de sus esfuerzos en vender, arrendar, administrar o asesorar activos. Y tiene sentido: finalmente, estamos hablando de un negocio donde los metros cuadrados, la ubicación, la rentabilidad y las condiciones del mercado son determinantes.
Sin embargo, hoy ya no basta con tener un buen activo. Hay que saber construir valor alrededor de él, comunicarlo y lograr que sea relevante e, incluso, necesario para que las personas -y sobre todo los clientes- tomen mejores decisiones.
El marketing en la industria inmobiliaria dejó de ser un complemento del área comercial para convertirse en una herramienta estratégica del negocio. Su rol hoy también es poner en valor atributos que van más allá de los activos, como el conocimiento y la experiencia de los equipos, transformándolos en elementos diferenciadores capaces de generar nuevas oportunidades y ampliar las posibilidades de negocio.
Vuelve al debate la ’desindexación’ de la UF tras apoyo del BancoEstado a los hipotecarios en pesos
El BancoEstado tiene un papel casi protagónico en la ya anunciada reforma al mercado de capitales, también conocida como MK4, por ser la institución que administrará el Fondo Nacional para la Vivienda (Fonavi).
El presidente de la entidad financiera, Mario Farren, se sumó recientemente a quienes aspiran a que los créditos de largo plazo—entre ellos los hipotecarios— se paguen en pesos y no solo en Unidades de Fomento (UF).
BancoEstado apoya idea de créditos hipotecarios en pesos
Aunque Farren dijo que se trata de una aspiración más hacia adelante, el ingreso de la Reforma al Mercado de Capitales y Acceso a la Casa Propia (MK4), da espacio para pensar que podría convertirse en una realidad.
Héctor Osorio, economista socio PKF Chile, dijo que la idea de desindexar la UF no parece representar un riesgo para el equilibrio de la economía, pero sostuvo que “faltan estudios”.
“Aunque algunos personeros promuevan esto como una gran noticia o un gran descubrimiento, no están los temas resueltos”, remarcó Osorio, aunque también reconoció que “no estoy seguro de que sea el momento de abandonarlo, pero en alguna época deberá que suceder”.
Sobre el proyecto en particular, Farren dijo que va a tomar algún tiempo recuperar la liquidez en el mercado de la vivienda y enfatizó también la importancia de atraer inversionistas.
Cabe mencionar que este tema fue abordado inicialmente por el presidente de la Cámara de Diputados, Jorge Alessandri, aunque pensándolo en un plazo mucho más acotado. Pero hace unas semanas, en entrevista en el Expreso BioBio, el ministro de Hacienda, Jorge Quiroz, si bien se abrió a la posibilidad de créditos en pesos en el futuro, dijo que “todavía estamos muy lejos”.
El exgerente general de la Bolsa de Santiago, Cristián Solís de Ovando, manifestó que esta nueva reforma “va en la dirección correcta” y se mostró a favor del tema UF, pero con algunas sugerencias.
“Si se pueden tener pesos, en vez de UF más algo, con algún mecanismo para prestar en pesos nominales, sería espectacular. Obviamente que lo comparto. Ahora, hay que ver cómo se fondean, cuál es el costo fondo, etc., etc.”, remarcó Solís.
Sobre el tema vivienda en general, el titular de la cartera, Iván Poduje, adelantó una medida para el 2027 y que tiene que ver con sitios fiscales que están abandonados y el compromiso del Gobierno de destinarlos a las familias que no tienen casa propia.
Esta iniciativa lleva por nombre “Operación Sitio 2.0, donde el Estado va a entregar a las familias un terreno, con un subsidio muy bajo, y ese terreno también va a servir de garantía a los bancos para que puedan levantar un -crédito- hipotecario”.
Un ejemplo de esto es lo que se hizo con un terreno en la Ciudad Parque Bicentenario de Cerrillos para comenzar la construcción de un proyecto que permitirá entregar una solución habitacional para alrededor de 600 familias de las comunas de Cerrillos y Maipú.
Kast presenta reforma al mercado de capitales con fondo para créditos hipotecarios
El proyecto crea el Fonavi, administrado por BancoEstado, con un aporte estatal inicial de US$500 millones y capacidad de apalancarse hasta diez veces; además, incorpora una cuenta que permitirá reunir 7 % del pie y sumar un 3 % estatal para viviendas de hasta 6.000 UF.
El Presidente José Antonio Kast presentó este miércoles en Cerro Castillo el proyecto de ley de reforma al mercado de capitales y financiamiento de la casa propia. La iniciativa, ya ingresada al Congreso, busca facilitar el acceso a la vivienda, ampliar el financiamiento empresarial, actualizar la regulación y atraer capital.
Fue oficializada junto al ministro de Hacienda, Jorge Quiroz. El proyecto crea un fondo para movilizar créditos hipotecarios y una cuenta de ahorro con apoyo estatal para completar el pie.
Fondo para ampliar el crédito hipotecario
El Fondo Nacional para la Vivienda (Fonavi) será administrado por BancoEstado. El Estado podrá aportar hasta US$2.000 millones, con un desembolso inicial de US$500 millones. El fondo podrá apalancarse hasta diez veces y adquirirá créditos mediante procedimientos competitivos, priorizando la primera vivienda y propiedades de hasta 6.000 UF.
El objetivo, según el Gobierno, es ampliar la liquidez y el financiamiento hipotecario para generar tasas más convenientes. Las instituciones que originen las hipotecas deberán asumir una primera parte de las pérdidas eventuales y mantener responsabilidad sobre el riesgo.
Ahorro para completar el pie
El Ahorro Voluntario para la Vivienda (AVV) será una cuenta para completar el pie de la primera vivienda, nueva o usada, de hasta 6.000 UF. Las personas deberán ahorrar al menos 30 meses y reunir 7 % del valor de la propiedad; el Estado aportará otro 3 % para completar el pie requerido.
El proyecto eleva de seis a ocho UTM anuales el tope de la bonificación fiscal del Régimen A del ahorro previsional voluntario (APV), sin cambios desde 2008. El Presidente Kast resumió la apuesta en “menos pie, tasas de interés más bajas y más plazo” para la deuda hipotecaria. “Aquí la fórmula es simple: es menos pie, tasas de interés más bajas y más plazo para la deuda hipotecaria. Son los tres conceptos esenciales”, aseguró. “Hemos perdido esa posibilidad de tener créditos de largo plazo, bueno, va a mejorar”, puntualizó Kast.
Medidas para empresas y mercado financiero
El segundo pilar amplía el acceso a capital para empresas y proyectos en etapas tempranas. Propone simplificar las reglas de bonos del artículo 104 y eliminar la retención de 4 % sobre sus intereses; modificar el beneficio tributario para acciones de empresas menores con al menos 15 % de propiedad en manos de inversionistas no vinculados al controlador; permitir la reinversión entre fondos sin gatillar de inmediato el impuesto; y crear un segmento junior de la Bolsa, con un crédito tributario de 35 % de la inversión, hasta 50 UTA.
El tercer pilar moderniza procedimientos con un registro de valores que podría operar en un día hábil, mini-bonos para empresas medianas, digitalización de acciones y mutuos hipotecarios, y reglas proporcionales para fondos y administradoras. También actualiza la Ley de Fraudes y permite contratar seguros contra fraudes en medios de pago.
El cuarto eje busca posicionar a Chile como centro financiero regional. Incluye la exención de IVA para ciertos servicios financieros prestados desde Chile a clientes extranjeros, la eliminación de la obligación de obtener RUT para inversionistas no residentes en determinados instrumentos, una ampliación de la exención del Impuesto de Timbres y Estampillas (ITE) para créditos externos y operaciones REPO para fondos de pensiones bajo condiciones prudenciales.
Precio de viviendas en Chile se cuadruplicó en últimos años y creció casi el doble que remuneraciones
Un informe de la Asociación de Bancos e Instituciones Financieras (ABIF) reveló que el valor nominal de las propiedades en Chile aumentó 299% entre 2010 y 2026, mientras que las remuneraciones avanzaron 159%.
La brecha ha elevado el esfuerzo financiero de las familias para acceder a un crédito hipotecario.
Viviendas en Chile
Comprar una vivienda se ha vuelto considerablemente más difícil para las familias chilenas durante los últimos 16 años. El precio de las propiedades ha aumentado a un ritmo muy superior al de los ingresos de los hogares, elevando el nivel de esfuerzo necesario para acceder a una vivienda.
Así lo muestra el ABIF Informa N°240 (disponible al final de esta nota), informe que analiza la evolución del crédito hipotecario y la asequibilidad de la vivienda en Chile.
De acuerdo con el documento, entre el primer trimestre de 2010 y el mismo período de 2026, el precio nominal de las viviendas aumentó 299%, mientras que las remuneraciones lo hicieron en 159%.
En términos reales, el valor de las viviendas registró un alza de 111%, frente a un incremento de apenas 35% en los ingresos de los hogares.
Mayor esfuerzo para pagar el crédito
Esta brecha entre el valor de las propiedades y la evolución de los ingresos se ha traducido en una mayor carga financiera para quienes buscan comprar una vivienda mediante un crédito hipotecario.
Una simulación incluida en el informe de la ABIF muestra que, para una misma propiedad, el dividendo representaba en 2010 cerca del 25% del ingreso líquido de un hogar. Actualmente, esa proporción llega al 37,5%.
Es decir, las familias deben destinar una parte considerablemente mayor de sus ingresos al pago del financiamiento de una vivienda que hace 16 años.
El informe también compara el mercado chileno con el de otros países y destaca que, pese al deterioro de la asequibilidad, Chile mantiene características favorables en materia de financiamiento hipotecario.
Actualmente, la tasa hipotecaria se ubica en torno al 4% real, nivel que aparece como el más bajo entre los países latinoamericanos incluidos en el análisis y que es similar al observado en economías como Estados Unidos y Nueva Zelanda.
Otro factor relevante es el predominio de los créditos a tasa fija. Según información correspondiente al primer semestre de 2026 y que considera a siete bancos que concentran el 70% de las nuevas colocaciones, el 97% del flujo de nuevos créditos hipotecarios se entrega a tasa fija.
Esta modalidad permite reducir la exposición de los hogares a eventuales aumentos de las tasas de interés y entrega mayor certeza respecto del monto del dividendo durante la vigencia del crédito.
En cuanto a los plazos, los créditos hipotecarios en Chile tienen una duración promedio de 26 años, por sobre la mediana de 25 años registrada en la comparación internacional realizada por la ABIF. Además, los préstamos pueden alcanzar plazos máximos de 30 años.
El porcentaje del valor de la propiedad que puede financiarse mediante crédito también es superior al de varios mercados desarrollados. El denominado LTV, que corresponde a la relación entre el monto del préstamo y el valor de la garantía, alcanza típicamente un 80% en Chile, mientras que la mediana de los países de la OCDE considerados en el informe llega al 70%.
ABIF pide abordar de forma integral el acceso a la vivienda
Para el gerente general de la Asociación de Bancos e Instituciones Financieras, Luis Opazo, las dificultades para acceder a una vivienda no pueden explicarse únicamente por el nivel de las tasas hipotecarias.
“El desafío de acceso a la vivienda no puede analizarse únicamente desde las tasas hipotecarias. En 16 años, el precio de las viviendas se cuadruplicó, mientras las remuneraciones crecieron 159%, una brecha que ha elevado significativamente el esfuerzo que deben realizar las familias”, señaló.
Opazo destacó que Chile cuenta con un mercado hipotecario desarrollado y con tasas competitivas, pero sostuvo que es necesario abordar otros factores que inciden en la asequibilidad.
“Es fundamental abordar integralmente los factores que inciden en la asequibilidad y, al mismo tiempo, fortalecer el mercado de capitales para preservar el acceso a financiamiento hipotecario en buenas condiciones”, concluyó.
No siempre gana la más barata: las claves de las viviendas que se venden rápido en Chile
El precio es un factor importante para vender una propiedad, pero no siempre la vivienda más económica es la que sale primero del mercado. Un análisis de HousePricing reveló que los compradores también valoran la superficie, el valor por metro cuadrado y la relación entre precio y características del inmueble.
Según los datos de la plataforma especializada en inteligencia inmobiliaria, las propiedades con mayores descuentos respecto de su tasación suelen venderse más rápido. Los departamentos más económicos tardan cerca de 100 días en encontrar comprador, mientras que las casas alcanzan unos 108 días. Sin embargo, el análisis muestra que la velocidad de venta no depende únicamente del descuento aplicado.
Más metros cuadrados por el mismo precio
HousePricing identificó que, dentro de un mismo rango de precio y comuna, las viviendas con mayor superficie tienden a venderse antes que aquellas con menos metros cuadrados.
Otro elemento clave es el valor por metro cuadrado. Las propiedades con un precio inferior al promedio de su entorno tienen una mayor velocidad de colocación. “Controlando por precio, aparecen tres cosas: un precio por metro cuadrado bajo el del barrio, una superficie por sobre la mediana de su tramo y, en general, ser departamento antes que casa”, explicó Matías Echeverría, CEO de HousePricing.
El ejecutivo señaló que el perfil de las propiedades que salen más rápido combina departamentos, superficies superiores al promedio, dos o tres dormitorios y precios competitivos.
Las viviendas más económicas se venden antes
El rango de precio también marca diferencias importantes en el mercado inmobiliario. De acuerdo con el estudio, mientras mayor es el valor de una propiedad, más tiempo permanece publicada.
Los departamentos bajo las 2.000 UF registran una mediana de venta cercana a los 92 días, mientras que las unidades sobre las 6.000 UF superan los 138 días.
En el caso de las casas, las propiedades bajo las 2.000 UF se venden en torno a los 84 días, frente a los 144 días de aquellas sobre las 6.000 UF. “El quiebre está sobre las 6.000 UF. Es el segmento donde el comprador depende íntegramente de su capacidad financiera y eso se refleja en una velocidad de venta considerablemente menor”, afirmó Echeverría.
El comprador busca mayor valor
El análisis plantea que los compradores actuales no solo buscan precios bajos, sino una mejor relación entre precio, superficie y características de la vivienda.
A igual presupuesto, las personas tienden a preferir propiedades con más metros cuadrados, especialmente cuando mantienen una cantidad similar de dormitorios.
Para HousePricing, una vivienda puede venderse rápidamente si tiene un precio atractivo, pero la mayor velocidad aparece cuando el comprador percibe que recibe más valor por su inversión.
Quiroz adelanta reforma al mercado de capitales con foco en acceso a la vivienda
El ministro de Hacienda, Jorge Quiroz, adelantó que la iniciativa buscará mejorar las condiciones crediticias para que las familias jóvenes puedan adquirir propiedades.
Recuperar las condiciones que permitan a las familias jóvenes acceder al financiamiento para comprar una vivienda será uno de los principales objetivos de la próxima etapa de la agenda económica del Gobierno. Así lo adelantó el ministro de Hacienda, Jorge Quiroz, al abordar los alcances de la reforma al mercado de capitales que prepara el Ejecutivo.
En conversación con el podcast Felipe Podkast, el secretario de Estado explicó que la iniciativa buscará generar mejores condiciones crediticias y facilitar nuevamente el acceso al mercado habitacional. “La reforma del mercado de capitales va a tener como una de las metas principales permitir que la familia joven pueda volver a tener acceso a la vivienda, porque vamos a procurar que las condiciones de crédito puedan volver a hacer que la vivienda sea asequible”.
El anuncio se produce después de la aprobación del proyecto de Reconstrucción Nacional, mientras Hacienda prepara la segunda etapa de su agenda económica, cuyo trabajo comenzará formalmente durante los próximos días. “La comenzamos ahora el 7 de septiembre. Es muy importante. Nos va a permitir recuperar terreno y tiempo perdido de muchos años”.
Quiroz argumentó que una modernización del mercado resulta necesaria debido al tiempo transcurrido desde la última actualización relevante del sistema y a las transformaciones experimentadas tanto por la tecnología como por los propios mercados. “Ha cambiado la tecnología, han cambiado los mercados y tenemos un conjunto de medidas que estamos muy seguros que van a lograr dar vuelta a esta situación”.
Entre los aspectos que Hacienda pretende abordar se encuentran algunas exigencias que, según el ministro, dificultan la entrada de capital extranjero a Chile.
Quiroz mencionó como ejemplos la obligación de obtener un RUT para realizar determinadas operaciones, el withholding tax o impuesto de retención de 4% y el impuesto de timbres y estampillas aplicado a ciertos créditos.
Para graficar el efecto que, a su juicio, tienen estas cargas sobre las decisiones de inversión, el titular de Hacienda utilizó una comparación con los productos disponibles en los frigobares de los hoteles. “Son puros impuestos que le llamamos nosotros los impuestos del frigobar (...) Uno abre el frigobar, ve la cuenta y cada chocolate cuesta una millonada. Entonces, nadie saca el chocolate porque son muy caros”.
El ministro sostuvo que la eventual eliminación o modificación de algunas de estas cargas tendría un efecto limitado sobre los ingresos fiscales. Incluso planteó que una mayor actividad económica podría compensar la menor recaudación directa. “Esta es una reforma que creo que el impacto recaudatorio va a ser mínimo. A lo mejor va a ser al revés: va a recaudar la reforma, a pesar de que va a eliminar los impuestos”.
Más allá de los aspectos tributarios y regulatorios, Quiroz insistió en que uno de los resultados que busca el Ejecutivo es mejorar el funcionamiento del financiamiento habitacional y recuperar un mercado de capitales capaz de respaldar inversiones de largo plazo. “Vamos a resolver el problema del crédito para la vivienda en Chile. Hay un montón de temas técnicos como los que te acabo de nombrar, pero al final del día volveremos a generar un mercado de capitales dinámico y que soporte el crecimiento y las aspiraciones del progreso a largo plazo”.
Con el inicio del trabajo previsto para el 7 de septiembre, Hacienda buscará avanzar así en una reforma que combinará cambios regulatorios y tributarios con el objetivo declarado de atraer inversiones, dinamizar el mercado y mejorar las posibilidades de financiamiento para acceder a una vivienda.
Arriendo crece en Chile: el 26,2 % de los hogares vive bajo esta modalidad
Arriendo crece en Chile: el 26,2 % de los hogares vive bajo esta modalidad
· El Censo de Población y Vivienda 2024 es claro. Esta cifra representa un aumento de 8,5 puntos porcentuales en los últimos 20 años.
Factores como el precio y el financiamiento. También el ahorro influyen directamente en esta tendencia. Ello, porque comprar requiere de condiciones simultáneas como reunir el pie. Además de calificar para el crédito y sostener el dividendo durante varios años.
En junio de 2026, la tasa hipotecaria promedio en UF fue de 4,0 % anual.
Aunque es una cifra menor que la observada en periodos anteriores. Para los expertos sigue representando un costo relevante en créditos. Que normalmente se extienden por veinte o treinta años.
Pablo Quappe es director regional de crecimiento para Latinoamérica y el Caribe de EXP Realty Chile. Opinó que, por ejemplo, para una propiedad de 4.000 UF, un pie de 20 % equivale a 800 UF. Lo que para una familia reunir ese monto representa una barrera importante incluso antes de evaluar el dividendo.
“En muchos casos, la decisión entre comprar o arrendar no es completamente libre. Las familias arriendan porque todavía no cuentan con el ahorro, la estabilidad laboral o la capacidad de crédito necesarios. La principal barrera para comprar no siempre es el dividendo; muchas veces es reunir el pie sin dejar de pagar arriendo y cubrir el costo de vida”, comentó el experto.
¿Qué buscan hoy los arrendatarios?
Quappe indicó que el arrendatario actual analiza el costo total de vivir en una propiedad, no solamente el valor del arriendo.Además, ha cambiado la composición de los hogares.
Según cifras del Censo del 2024, el 21,8 % de los hogares chilenos era unipersonal, mostrando una reducción del tamaño promedio de los hogares a 2,8 integrantes.
Para el director regional de crecimiento para Latinoamérica y el Caribe de EXP Realty Chile, esto ayuda a entender la demanda por departamentos de uno o dos dormitorios, sobre todo en zonas conectadas.
Según comentó Quappe, estos cambios señalan que el crecimiento del arriendo no solo responde a las dificultades para acceder a una vivienda propia, sino también a una transformación en las necesidades de las personas.
“El arrendatario no necesariamente busca más metros cuadrados, sino una propiedad cuyo costo total y ubicación le permitan vivir mejor. Además, valoran la conectividad, la seguridad, la flexibilidad contractual, los espacios funcionales y los bajos gastos comunes”, concluye el especialista.