Diez mil años de inversiones inmobiliarias: del grano al algoritmo

Diez mil años de inversiones inmobiliarias: del grano al algoritmo
Desde el primer grano guardado hasta el último algoritmo de valuación, el inversor siempre enfrentó el mismo enemigo: la incertidumbre. Y siempre necesitó a alguien que lo ayudara a convertirla en decisión.

Desde el primer grano guardado hasta el último algoritmo de valuación, el inversor siempre enfrentó el mismo enemigo: la incertidumbre. Y siempre necesitó a alguien que lo ayudara a convertirla en decisión.

El primer acto

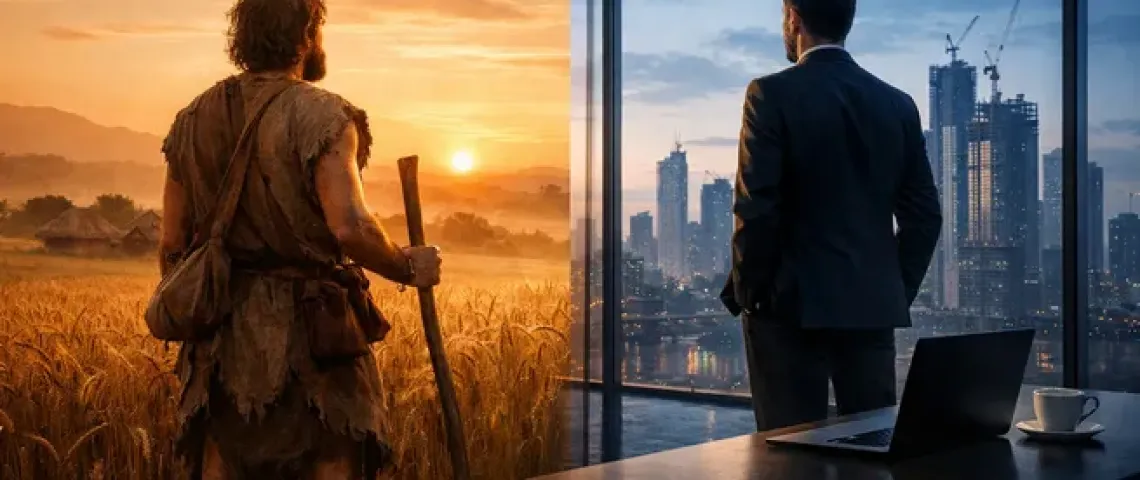
Hace diez mil años, alguien decidió no consumir todo lo que producía. Guardó una parte. Eligió dónde. Calculó cuánto. Apostó a que el futuro valdría más que el presente.

Ese agricultor neolítico no sabía que estaba sentando las bases de la inversión inmobiliaria. Solo sabía que el invierno llegaba y que la única forma de sobrevivirlo era inmovilizar valor hoy para tenerlo disponible mañana. La lógica del inversor en pozo — comprar lo que no existe todavía porque el precio futuro justifica el riesgo presente — tiene exactamente esa misma estructura. Cambió el activo. El razonamiento es idéntico.

La propiedad nació en la arcilla

Mesopotamia, dos mil años antes de Cristo. Un templo de Ur registra en arcilla la transferencia de un terreno. El precio: cebada. El instrumento: una tablilla con nombre, fecha y testigos. El propósito: hacer que la propiedad existiera más allá del acuerdo verbal, más allá de la memoria de los involucrados.


Ese fue el primer momento en que el mercado inmobiliario entendió algo que sigue siendo cierto: la propiedad no existe en la tierra. Existe en el registro. En el consenso social sobre quién tiene derecho a qué. Tres milenios después, cualquier inversor que compra en construcción en Buenos Aires, en Montevideo o en Asunción está comprando exactamente eso: un derecho registrado sobre algo que todavía no tiene forma física.

La diferencia es que hoy el instrumento es digital y el precio se paga en dólares. El mecanismo de fondo no varió.

Roma ya lo había resuelto

Roma resolvió un problema que el mercado tardó siglos en volver a plantearse: cómo hacer que más inversores participen del mismo activo. Las insulae — los bloques de apartamentos romanos — llegaron a siete u ocho pisos, con propietarios distintos en cada unidad. La propiedad horizontal no es una innovación del siglo XX. Es una solución romana a un problema de escasez urbana.

Lo que sí es moderno es el marco jurídico que la volvió escalable. Bélgica lo codificó en 1924. Ese año, sin que casi nadie lo notara, se creó la estructura legal que hace posible hoy cualquier desarrollo en altura: la separación entre el suelo y las unidades que se construyen sobre él, cada una con propietario independiente, cada una como activo autónomo.

El inversor que compra un apartamento en un edificio nuevo está operando sobre un andamiaje jurídico que tiene cien años. No dos. No veinte. Cien.

Cuando el suelo se acaba

La ciudad medieval europea enfrentó el mismo problema que enfrentan hoy los mercados urbanos más dinámicos: el suelo se agota, la demanda no. Las ciudades amuralladas no podían crecer hacia afuera. Cada metro cuadrado dentro de los muros valía más que el anterior. La respuesta fue la altura.

Lo que ese período enseñó — y que el mercado tiende a olvidar en cada ciclo — es que la escasez no destruye el valor. Lo concentra. Cuando no hay tierra nueva, el valor migra hacia arriba, hacia la densidad, hacia la calidad de lo existente. El inversor que entiende eso no busca dónde comprar barato. Busca dónde la escasez está comenzando a formarse antes de que el mercado la nombre.

El ladrillo que dejó de ser ladrillo

El siglo XX hizo algo sin precedentes: convirtió el ladrillo en abstracción financiera. Los fondos de inversión inmobiliaria, los fideicomisos, los instrumentos atados a activos reales separaron definitivamente al inversor del activo. Ya no era necesario ver la propiedad, pisarla, conocer el barrio. Bastaba con el rendimiento proyectado, el informe de valuación, la tasa de ocupación histórica.

El mercado ganó liquidez. Ganó velocidad. Ganó escala global. Y perdió algo que durante diez mil años fue central al negocio inmobiliario: la relación directa entre quien invierte y lo que invierte. El activo dejó de ser concreto. Se volvió porcentaje de cartera.

Eso no es necesariamente malo. Pero explica buena parte de las crisis que siguieron: cuando el activo es abstracto, los errores de valuación no tienen fricción. Se acumulan sin que nadie los vea hasta que el sistema los revela todos juntos.

El siglo de los datos y la parálisis

El siglo XXI prometió resolver eso con datos. Más información, mejor procesada, en tiempo real. Precios históricos, comparadores automatizados, índices de rentabilidad, algoritmos de valuación que procesan miles de variables en segundos.

Y sin embargo, el inversor sofisticado de hoy enfrenta exactamente el mismo problema que el comerciante mesopotámico frente a la tablilla de arcilla: no es falta de información. Es exceso de ruido. La abundancia de datos sin criterio de interpretación produce el mismo resultado que la ausencia de datos: parálisis.

El mercado inmobiliario nunca tuvo tanto acceso a información. Y nunca generó tanta incertidumbre en quienes tienen que decidir con ella.

Nunca estuvo solo

Pero hay algo que la historia repite con una consistencia que debería llamar la atención: en cada uno de esos momentos, detrás de cada decisión de inversión, hubo alguien que acompañó al que dudaba.

Al principio era el propio inversor solo frente a su incertidumbre. El agricultor neolítico no tenía a quién consultar. Leía el cielo, medía sus reservas, y decidía. La duda era suya y el error también.

Con las primeras ciudades apareció el escriba. Alguien que sabía leer y escribir cuando casi nadie podía, que conocía las fórmulas del registro, que certificaba que lo acordado existía más allá de la memoria de los involucrados. No era un asesor. Era un garante. Pero su presencia ya modificaba la calidad de la decisión.

Luego vino el custodio de rutas, el intermediario que conocía el territorio mejor que el comerciante. Alguien que no tenía el capital, pero tenía el conocimiento de dónde estaba el valor y cómo llegar a él. Ese es el origen remoto de lo que hoy llamamos broker.

Siglos después llegó el notario moderno, heredero del escriba, pero con marco jurídico, con responsabilidad profesional, con capacidad de hacer que la transferencia de propiedad tuviera consecuencias legales verificables. La seguridad jurídica que hoy da por sentada cualquier inversor es una construcción de siglos, no una condición natural del mercado.

Y con el siglo XX llegaron los demás: el tasador, el desarrollador, el fondo de inversión, el analista financiero, el abogado especializado, el arquitecto como intérprete del activo físico. El ecosistema se fue complejizando a medida que el activo se volvía más abstracto y la decisión más difícil de tomar en soledad.

Hoy el inversor no está solo. Está rodeado. Y, sin embargo, la incertidumbre no desapareció. Porque la abundancia de voces sin jerarquía produce el mismo efecto que el silencio: parálisis. El inversor de hoy no busca más información. Busca a alguien que entienda su duda específica, que lea el contexto donde él no llega, y que lo ayude a convertir la incertidumbre en una decisión que pueda sostener.

Eso no lo hace el algoritmo. Lo hace quien sabe escuchar antes de hablar. Y esa figura, con distintos nombres y distintas herramientas, existe desde que el primer humano tuvo algo que perder y no supo exactamente qué hacer con ello.


(Fuente: ambito.com)


1 visualización

La nueva vida de las oficinas: Latinoamérica lidera la ocupación y Chile acelera su recuperación corporativa

La nueva vida de las oficinas: Latinoamérica lidera la ocupación y Chile acelera su recuperación corporativa
El 73% de las organizaciones ya cuenta con programas de gobernanza de datos, mientras que la inteligencia artificial comienza a incorporarse gradualmente en la planificación de espacios.

Latinoamérica se posicionó como la región con mayor utilización de oficinas a nivel global, alcanzando un promedio de 61% durante 2026, de acuerdo con el Global Occupancy Planning Benchmark Report de JLL. El estudio da cuenta de una transformación en la manera en que las empresas gestionan sus espacios de trabajo, impulsada por modelos híbridos más estructurados, la optimización de costos y la búsqueda de mayor productividad.

El informe analizó más de 66,5 millones de metros cuadrados de oficinas pertenecientes a 84 organizaciones internacionales, revelando que las compañías latinoamericanas han aumentado de manera significativa el uso de sus instalaciones durante los últimos dos años. Este fenómeno se explica por la consolidación de nuevas formas de trabajo y una mayor planificación del uso de los espacios corporativos.

Uno de los principales resultados del estudio es que Latinoamérica registra actualmente el mayor nivel de compartición de espacios del mundo, con un promedio de 1,5 empleados por cada puesto de trabajo disponible. Esta cifra refleja una transición hacia oficinas más flexibles, donde los espacios son utilizados de acuerdo con las necesidades de colaboración, concentración y productividad.

“La oficina dejó de ser únicamente un lugar físico y pasó a convertirse en una herramienta estratégica para impulsar productividad, colaboración y eficiencia operacional. Las empresas están tomando decisiones mucho más sofisticadas respecto a cómo utilizan sus espacios”, señaló Rodrigo Torres, Director Research & Consultancy de JLL.

En el caso de Chile, esta tendencia coincide con una recuperación sostenida del mercado de oficinas en Santiago. Durante el primer trimestre de 2026, la absorción neta alcanzó los 22.538 metros cuadrados, mientras que la vacancia disminuyó hasta 7,7%, reflejando una mayor actividad corporativa y una demanda creciente por espacios considerados más eficientes.

El reporte indica que el 73% de la absorción en Chile se concentró en oficinas Clase B, impulsada por empresas que buscan optimizar costos sin dejar de priorizar ubicaciones estratégicas. “Las empresas en Chile están privilegiando espacios que combinen eficiencia operativa, flexibilidad y una buena experiencia para los colaboradores. Hoy la decisión inmobiliaria está mucho más vinculada a productividad y optimización de recursos que hace algunos años”, afirmó Torres.

A nivel global, el estudio también evidencia cambios en las políticas laborales. Actualmente, el 62% de las organizaciones exige una cantidad fija de días presenciales, frente al 28% registrado en 2022, mientras que siete de cada diez trabajadores asisten a sus oficinas entre tres y cinco días por semana. En paralelo, las empresas están adaptando sus instalaciones con nuevas áreas de colaboración, cabinas privadas para videollamadas y espacios destinados al trabajo concentrado.

Otro aspecto destacado es el aumento del uso de datos y nuevas tecnologías para la gestión inmobiliaria. El 73% de las organizaciones ya cuenta con programas de gobernanza de datos, mientras que la inteligencia artificial comienza a incorporarse gradualmente en la planificación de espacios. Según Rodrigo Torres, “la inteligencia artificial tendrá un rol cada vez más importante en la gestión inmobiliaria corporativa, pero el verdadero diferencial seguirá siendo la calidad de los datos y la capacidad de convertir esa información en decisiones de negocio”.


(Fuente: 24horas.cl)


1 visualización

Mercado inmobiliario en Chile: ¿por qué cayó el interés por comprar una primera vivienda?

Mercado inmobiliario en Chile: ¿por qué cayó el interés por comprar una primera vivienda?
Expertos advierten que el aumento de la informalidad laboral y las altas exigencias bancarias alejaron a los menores de 30 años del mercado inmobiliario.

El mercado inmobiliario chileno experimenta un vuelco estructural en sus tradicionales motores de crecimiento. La histórica compra de la primera vivienda mediante financiamiento a largo plazo pierde terreno ante las nuevas barreras de entrada que enfrentan los segmentos más jóvenes.

De acuerdo con un análisis de la firma Inversiones Alval, el aumento de la informalidad laboral y el alza sostenida en los precios de las propiedades actúan como los principales frenos para este nicho. El acceso al crédito bancario se volvió restrictivo.

Cambio cultural

El fenómeno también responde a un cambio cultural en los menores de 30 años. Según expertos, este grupo prioriza actualmente la flexibilidad laboral y la movilidad por sobre el compromiso financiero de un dividendo, postergando la decisión de adquisición patrimonial.

“Muchos siguen teniendo interés en comprar una propiedad, pero no necesariamente cuentan con las condiciones para acceder a un crédito hipotecario”, señaló Carola Álvarez, fundadora y CEO de Inversiones Alval.

A esta realidad se suma el envejecimiento acelerado de la población. En el país, los adultos mayores de 60 años ya superan los 3,4 millones de personas, representando cerca del 18% del total de los habitantes a nivel nacional.

Esta transición demográfica obliga al sector a readecuar su oferta habitacional vigente. Desde la consultora financiera advierten que el cambio en el perfil de los compradores impactará directamente en la valorización futura de los barrios y en los flujos globales de inversión.

“Más allá de las características de una propiedad, el desafío está en comprender cómo evolucionará la demanda en los próximos años. El envejecimiento de la población tendrá efectos sobre la valorización de ciertos sectores, los flujos de inversión y también sobre variables financieras como el acceso al crédito hipotecario”, sentencia Israel Troncoso, director financiero y tributario de Inversiones Alval.


(Fuente: 24horas.cl)


1 visualización

Invertir fuera de Santiago: Por qué las regiones podrían ofrecer las mejores oportunidades inmobiliarias

Invertir fuera de Santiago: Por qué las regiones podrían ofrecer las mejores oportunidades inmobiliarias
Antofagasta, Concepción y La Serena aparecen entre las ciudades regionales más atractivas para invertir en vivienda. La combinación de rentabilidad, demanda de arriendo y potencial de crecimiento comienza a desafiar el histórico dominio de Santiago.


Durante años, el mercado inmobiliario chileno giró en torno a Santiago. La capital concentraba población, empleo, infraestructura y, por supuesto, inversión. Sin embargo, algo está cambiando. Mientras varias comunas metropolitanas enfrentan saturación, altos precios de entrada y rentabilidades cada vez más ajustadas, algunas ciudades regionales comienzan a mostrar indicadores que merecen la atención de cualquier inversionista serio.

La primera conclusión es que ya no basta con preguntarse dónde comprar más barato. La verdadera pregunta es dónde existe una combinación equilibrada entre rentabilidad, demanda de arriendo, potencial de plusvalía y estabilidad económica. Y bajo esa mirada, varias ciudades de regiones están empezando a superar a Santiago.

Antofagasta aparece como uno de los casos más interesantes. Según un análisis de Assetplan y AP Capital basado en más de 2.600 arriendos administrados durante 2026, los departamentos de dos dormitorios y dos baños alcanzan una rentabilidad bruta cercana al 4,7%, una de las más altas entre las principales ciudades regionales del país. Detrás de esta cifra existe una explicación estructural: la minería sigue generando una demanda constante por profesionales, trabajadores especializados y empresas proveedoras.

Concepción representa un fenómeno distinto, pero igualmente atractivo. La capital del Biobío combina actividad industrial, servicios, educación superior y logística. El estudio destaca una ocupación cercana al 93% y una disponibilidad extremadamente reducida de departamentos para arriendo, condiciones que anticipan una escasez estructural durante los próximos años.

La Serena también emerge como una alternativa sólida. Históricamente asociada al turismo, hoy suma además un crecimiento sostenido de servicios, educación y actividad residencial. Su rentabilidad bruta alcanza aproximadamente un 4,2% en departamentos de un dormitorio. Pero más importante que la cifra puntual es la diversificación de su demanda.

Lo interesante es que estas ciudades ofrecen algo que muchas zonas consolidadas de Santiago han ido perdiendo: equilibrio. Mientras en varias comunas de la capital los inversionistas aceptan flujos negativos apostando exclusivamente a la plusvalía futura, en regiones todavía es posible encontrar mercados donde la renta por arriendo conserva un peso relevante dentro de la ecuación financiera.

Sin embargo, sería un error pensar que toda ciudad regional representa una buena inversión. La experiencia reciente demuestra que no basta con observar la rentabilidad anunciada. Hay que analizar crecimiento demográfico, creación de empleo, diversificación económica, infraestructura, universidades, hospitales y proyectos públicos.

Por eso, más que buscar la rentabilidad más alta del momento, conviene identificar territorios con fundamentos sólidos. Antofagasta destaca por la minería. Concepción por su condición de capital económica del sur de Chile. La Serena por su expansión urbana y consolidación como polo de servicios.

Existe además un factor que suele pasar desapercibido. Mientras gran parte de la discusión económica se concentra en Santiago, las regiones continúan captando inversiones en energía, minería, logística, infraestructura portuaria, turismo y servicios. Buena parte del crecimiento futuro de Chile ocurrirá fuera de la Región Metropolitana.

Como advierte el informe, la rentabilidad inmobiliaria no puede evaluarse únicamente por el flujo de caja inmediato. El retorno total considera también la plusvalía y la amortización de la deuda hipotecaria, variables que muchas veces terminan explicando una parte significativa de las ganancias del inversionista.

A ello se suma un contexto particularmente favorable para quienes están evaluando ingresar al mercado. El estudio destaca que las tasas hipotecarias se ubican en torno al 3,98%, el nivel más bajo en más de cuatro años, mientras los precios de los departamentos han experimentado correcciones que oscilan entre 8,5% y 12,1% en distintos mercados.

La historia inmobiliaria chilena muestra que las mayores oportunidades suelen identificarse antes de que se conviertan en consenso. Santiago seguirá siendo un mercado relevante, pero los datos sugieren que mirar únicamente la capital puede significar perder algunas de las oportunidades más interesantes del país.

Quizás la pregunta ya no sea si conviene invertir en regiones. La verdadera pregunta es cuánto tiempo más seguirán siendo una oportunidad antes de que el resto del mercado también lo descubra.


(Fuente: elobservatodo.cl)


1 visualización

Hay amplio consenso en gremio del corretaje por regular la actividad

Hay amplio consenso en gremio del corretaje por regular la actividad
La amplia mayoría de los socios de la Cámara Nacional de Servicios Inmobiliarios (ACOP) considera que llegó el momento de avanzar hacia una regulación formal del corretaje inmobiliario en Chile. La agrupación reúne a más de 240 socios de distintas regiones del país, a quienes hicieron una encuesta de percepción de mercado.

De acuerdo con los resultados, un 96% de los encuestados manifestó estar a favor de regular formalmente el corretaje de propiedades, una de las actividades que hoy opera sin requisitos obligatorios de formación, certificación o supervisión estatal.


En cuanto a los principales desafíos del sector, los socios identificaron como prioridad la creación de una carrera o certificación formal para ejercer el corretaje, junto con mecanismos que permitan elevar estándares y fortalecer la confianza en la actividad.


“La señal es muy clara. Existe un consenso transversal dentro de la industria respecto a que la autorregulación ya no es suficiente. Hoy convivimos con actores muy profesionales, pero también con informalidad y estándares muy dispares, lo que termina afectando la confianza de las personas”, señaló Soledad Gaete, presidenta de ACOP. Desde el gremio, estiman que operan cerca de 15 mil corredores informales. 


La dirigente añadió que avanzar hacia una regulación no busca restringir la actividad, sino fortalecerla. “No se trata de poner barreras de entrada, sino de establecer mínimos razonables para ejercer como la formación, registro y mecanismos de supervisión. Al final, esto protege tanto a quienes trabajan seriamente como a las familias que compran, venden o arriendan una propiedad”, afirmó.


El último proyecto para regular el corretaje inmobiliario fue discutido en 2018, sin prosperar. Sin embargo, desde el gremio aseguran que el debate ha vuelto a instalarse con fuerza frente al crecimiento del mercado de arriendos, la digitalización del sector y la necesidad de fortalecer la confianza.


Optimismo para actividad en 2026

El sondeo también mostró una mirada moderadamente optimista respecto del escenario habitacional, al menos en el segmento usado: un 56,1% de los corredores anticipa mayor actividad durante 2026 en comparación con el año anterior. Esta expectativa se da en un escenario de recuperación gradual, donde, durante el segundo semestre de 2025, un 38,7% reportó un incremento en las transacciones.


Para ACOP, esta combinación entre recuperación y mayores exigencias del mercado hace aún más necesario avanzar hacia estándares comunes. “Cuando una persona compra, vende o arrienda una propiedad, está tomando una de las decisiones patrimoniales más importantes de su vida. Por eso creemos que el país necesita una discusión seria sobre cómo profesionalizar esta actividad y elevar sus estándares”, concluyó Gaete.


(diarioestrategia.cl)

Mercado inmobiliario avanzó solo 0,9% en 2025 mientras comunas medias y regiones ganan terreno frente a sectores tradicionales

Mercado inmobiliario avanzó solo 0,9% en 2025 mientras comunas medias y regiones ganan terreno frente a sectores tradicionales
El análisis muestra que el mercado habitacional prácticamente se mantuvo estable a nivel nacional durante 2025, pero detrás de ese promedio se esconde una fuerte divergencia territorial. Mientras regiones y comunas medias ganan protagonismo impulsadas por proyectos bajo UF 4.000 y subsidios hipotecarios, sectores tradicionalmente más consolidados comienzan a perder dinamismo.

Si se observa únicamente la cifra nacional, el mercado inmobiliario chileno parece haber atravesado un año relativamente estable. Sin embargo, al profundizar en los datos, emerge una realidad muy distinta: el sector está experimentando una creciente fragmentación territorial que está redefiniendo dónde se concentra la demanda y cuáles son hoy los mercados más atractivos para compradores e inversionistas.

Esa es una de las principales conclusiones del estudio elaborado por  HousePricing, plataforma especializada en análisis inmobiliario, que analizó más de 200 comunas del país utilizando información de transacciones reales y oferta publicada.

Los resultados muestran que el valor promedio de las viviendas en Chile registró una variación ponderada de apenas +0,9% en UF/m² entre 2024 y 2025. No obstante, detrás de esa aparente estabilidad existe un fenómeno mucho más profundo: mientras algunas comunas y regiones registraron fuertes incrementos en actividad y valorización, otras experimentaron retrocesos significativos.

Para  HousePricing este comportamiento confirma que el mercado inmobiliario chileno dejó atrás la lógica de ciclos homogéneos que caracterizó gran parte de la década pasada.

"El año 2025 confirmó que ya no existe una tendencia única para el mercado inmobiliario chileno. Hoy vemos territorios que crecen con fuerza mientras otros pierden dinamismo, incluso dentro de una misma región. El mercado se está comportando de manera mucho más segmentada que en años anteriores", señala Matías Echeverría, CEO de HousePricing

"Efecto mix": el factor clave

Según explica el estudio, una parte relevante de estos movimientos responde a cambios en la composición de las transacciones más que a variaciones puras de precios. En particular, durante 2025 aumentó la participación de proyectos nuevos en algunos mercados, mientras que en otros disminuyó, generando un efecto estadístico que influye directamente en los valores promedio observados.

Este denominado "efecto mix" se transformó en uno de los principales elementos para entender el comportamiento inmobiliario reciente.

"Cuando vemos alzas o caídas muy pronunciadas, muchas veces existe un cambio en el tipo de propiedades que se están transando. Por eso es importante analizar no solo el precio promedio, sino también el volumen de operaciones, el tipo de vivienda y la composición del mercado local", explica Echeverría.

Regiones ganan terreno frente a Santiago

Uno de los hallazgos más relevantes del análisis es la pérdida de protagonismo relativo de las zonas tradicionalmente asociadas a la inversión inmobiliaria y el avance de regiones y ciudades intermedias.

Mientras la Región Metropolitana registró una variación promedio de apenas +0,6%, varias regiones del centro-sur mostraron desempeños significativamente superiores.

Maule lideró el crecimiento con una variación promedio de +13,2%, seguida por Atacama (+12%), O’Higgins (+11,4%) y La Araucanía (+9,5%).

Para  HousePricing, estas cifras reflejan un cambio gradual en las preferencias de compradores e inversionistas, quienes están ampliando su búsqueda hacia mercados donde aún existen oportunidades de entrada más accesibles y mejores perspectivas de rentabilidad.

En ese contexto, ciudades intermedias comenzaron a captar una proporción creciente de la demanda habitacional y de inversión, fenómeno que no se observaba con la misma intensidad en años anteriores.


El impacto del subsidio hipotecario

Otro factor determinante detrás de esta reconfiguración del mercado fue la implementación del subsidio a la tasa hipotecaria y el dinamismo que mostraron los proyectos nuevos bajo UF 4.000.

Según el estudio, este segmento concentró una parte importante de la actividad durante 2025, impulsando especialmente a comunas y ciudades donde todavía existe oferta dentro de esos rangos de precio.

"El subsidio hipotecario modificó significativamente el mapa inmobiliario. Muchas familias e inversionistas comenzaron a mirar sectores donde todavía es posible acceder a viviendas con tickets de entrada más bajos y mejores perspectivas de retorno", afirma el CEO de  HousePricing.


La combinación de financiamiento más favorable y precios más accesibles generó un desplazamiento gradual de la demanda hacia mercados emergentes, contribuyendo a explicar por qué varias comunas medias registraron una evolución superior a la de sectores históricamente consolidados.

Comunas medias lideran el crecimiento

Entre las comunas con mejor desempeño durante 2025 destacan Conchalí (+42,7%), Tomé (+37,2%), Talca (+29,4%), San Clemente (+28,5%) y El Carmen (+23,5%).

Dentro de la Región Metropolitana también sobresalieron Puente Alto (+21,1%) y Quilicura (+11,6%), ambas comunas vinculadas a segmentos de demanda más sensibles a condiciones de financiamiento y accesibilidad.

Para HousePricing, estos resultados muestran que el crecimiento ya no se concentra exclusivamente en los polos inmobiliarios tradicionales, sino que se distribuye en territorios que ofrecen una combinación de precios competitivos, desarrollo urbano y potencial de valorización.

Sectores premium pierden impulso

En contraste, algunas comunas históricamente asociadas a segmentos de mayor valor experimentaron una desaceleración relevante.

Entre las caídas más significativas observadas durante el período aparecen Renca (-25,9%), Recoleta (-25,8%), Punta Arenas (-22,6%) y Quintero (-21,4%).

Si bien el estudio enfatiza que estas variaciones pueden estar influenciadas por cambios en la composición de las ventas, los datos también sugieren una pérdida de dinamismo en parte del mercado premium y en zonas donde los niveles de precios ya habían alcanzado importantes incrementos durante años anteriores.

"Lo que estamos observando es un desplazamiento gradual del foco de inversión. Hoy existe una búsqueda mucho más marcada por accesibilidad, rentabilidad y capacidad de crecimiento futuro que por ubicación tradicional o prestigio histórico de una comuna", sostiene Echeverría.

Dónde están mirando hoy los inversionistas

A partir de los resultados obtenidos, HousePricing identifica un grupo de comunas que actualmente presentan un equilibrio atractivo entre crecimiento, accesibilidad y potencial de retorno.

Entre ellas destacan Talca, Linares, Chillán Viejo, Lautaro, Puerto Montt, San Fernando y Puente Alto, mercados que durante los últimos años han incrementado su atractivo tanto para compradores finales como para inversionistas.

La compañía estima que esta tendencia podría mantenerse durante los próximos años, especialmente si continúan las restricciones de acceso a la vivienda en segmentos de mayor valor y persiste la búsqueda de oportunidades fuera de los mercados tradicionalmente más caros.

Más que un ciclo de alzas o bajas generalizadas, el estudio concluye que el mercado inmobiliario chileno está entrando en una etapa de mayor segmentación, donde el desempeño dependerá cada vez más de factores locales como accesibilidad, oferta disponible, desarrollo urbano, financiamiento y perfil de la demanda.

En ese escenario, entender las dinámicas específicas de cada territorio será cada vez más relevante para quienes buscan invertir o tomar decisiones de compra en un mercado que ya no se mueve al mismo ritmo en todo el país.


(Fuente: entnerd.com)

1 visualización

Senado. Iniciativa legal busca regular el corretaje de propiedades y exige licencia para ejercer la actividad

Senado. Iniciativa legal busca regular el corretaje de propiedades y exige licencia para ejercer la actividad
La iniciativa propone establecer requisitos obligatorios para corredores de propiedades, crear licencias renovables, regular plataformas digitales inmobiliarias y fijar deberes de transparencia y protección para consumidores en operaciones sobre bienes raíces.


Ingresó a tramitación en el Senado el proyecto de ley que regula el corretaje de propiedades y su ejercicio mediante plataformas digitales, iniciativa presentada por los senadores Miguel Ángel Calisto, Fidel Espinoza, Gustavo Sanhueza y Matías Walker, junto a la senadora Alejandra Sepúlveda.

La moción busca establecer un marco jurídico integral para el corretaje inmobiliario, fijando requisitos de habilitación, obligaciones profesionales, condiciones contractuales y reglas especiales para plataformas digitales dedicadas a la intermediación de bienes raíces.

Según expone el proyecto, el corretaje de propiedades constituye “una función económica de primera relevancia para el mercado inmobiliario nacional”, ya que facilita el encuentro entre oferta y demanda y contribuye a que las operaciones inmobiliarias se desarrollen “en condiciones de mayor eficiencia, seguridad y transparencia”.

Sin embargo, la iniciativa advierte que actualmente esta actividad “carece de un marco regulatorio específico”, permitiendo que cualquier persona pueda ejercer labores de corretaje sin acreditar conocimientos técnicos, solvencia moral o sujeción a fiscalización estatal.

El proyecto sostiene que esta ausencia de regulación resulta especialmente grave considerando la magnitud económica de las operaciones inmobiliarias y la complejidad técnica asociada a materias jurídicas, financieras, urbanísticas y constructivas involucradas en compraventas y arriendos de inmuebles.

Asimismo, la moción afirma que en este mercado existe “una marcada vulnerabilidad” de los consumidores frente a la asimetría de información que manejan los intermediarios inmobiliarios. “La intermediación inmobiliaria deja de ser un simple servicio comercial para convertirse en una actividad cuyo ejercicio responsable resulta determinante en la protección de derechos fundamentales”, señala expresamente el texto.

La iniciativa agrega que la falta de regulación expone a consumidores a “prácticas abusivas, fraudes, estafas, publicidad engañosa y conflictos de intereses”, afectando además la confianza pública y la transparencia del mercado inmobiliario.

En esa línea, el proyecto sostiene que la informalidad del sector también genera consecuencias en materia de libre competencia y fiscalización tributaria, facilitando evasión y afectando a corredores que ejercen profesionalmente la actividad.

La moción cita además experiencias comparadas en países como Panamá, España, Perú y Uruguay, donde existen sistemas de habilitación profesional, registros oficiales y mecanismos de fiscalización y sanción para corredores inmobiliarios.

Particularmente, el proyecto destaca el modelo panameño, vigente desde 1999, que exige licencias otorgadas por una Junta Técnica de Bienes Raíces, acreditación de conocimientos técnicos, verificación de antecedentes y facultades de fiscalización y sanción. Según el texto, esta experiencia demuestra que regular el corretaje inmobiliario “es plenamente compatible con la libertad de empresa”.

“Lejos de restringir la actividad económica, la fortalece al dotarla de mayor credibilidad y confianza pública”, sostiene expresamente la moción respecto de este tipo de regulaciones.

En concreto, el proyecto establece que para ejercer el corretaje de propiedades será obligatorio contar con una licencia especial, la que deberá renovarse cada cinco años.

Entre los requisitos para obtenerla, se contempla ser mayor de edad, ser chileno o extranjero con residencia definitiva, no haber sido condenado por delitos que merezcan pena aflictiva y aprobar un curso de corretaje impartido por instituciones de educación superior reconocidas oficialmente.

La propuesta regula además derechos y obligaciones de los corredores, estableciendo deberes de actuar “de manera imparcial, honesta y leal”, entregar información clara y veraz, publicar el número de licencia en sus ofertas y mantener reserva de información cuando corresponda.

Asimismo, se prohíbe expresamente efectuar publicidad engañosa o retener documentos o valores pertenecientes a las partes involucradas en las operaciones inmobiliarias.

El proyecto incorpora además reglas específicas para contratos de corretaje, definiendo el pago de honorarios y regulando las comisiones que perciban los intermediarios.

Uno de los aspectos centrales de la iniciativa es la regulación de plataformas digitales inmobiliarias. En ese sentido, se establece que sitios web y plataformas que publiquen ofertas de bienes raíces deberán contar con mecanismos que permitan exhibir y autentificar el número de licencia de corredores autorizados.

Además, el proyecto dispone que un reglamento determinará la cantidad de ofertas que podrán realizar personas naturales o jurídicas que no tengan la calidad de corredores de propiedades.

La iniciativa también prohíbe republicar avisos de corredores sin su consentimiento expreso y restringe el ejercicio del corretaje a extranjeros que no cuenten con residencia permanente en Chile.

Finalmente, la propuesta contempla normas transitorias que permiten exceptuar del requisito de aprobar cursos formales a personas o empresas que acrediten haber ejercido actividades de corretaje durante al menos cinco años continuos antes de la entrada en vigencia de la ley.


Vea texto moción Boletín Rol N°18.241-03 y siga su tramitación aquí.


(Fuente: diarioconstitucional.cl)


1 visualización

Crisis de vivienda: así funciona el modelo “comprar arrendando” que inmobiliarias potencian para este 2026 en Chile

Crisis de vivienda: así funciona el modelo “comprar arrendando” que inmobiliarias potencian para este 2026 en Chile
El sueño de la casa propia parece cada vez estar más lejos de las posibilidades de los chilenos. Este 18 de mayo, se dio a conocer una alarmante cifra: un 80% de las familias del país no pueden acceder a una vivienda propia. En ese escenario, es que algunas inmobiliarias han instalado un modelo que, aseguran, tomará peso este 2026: pagar arriendo para luego abonar una parte de este pago al valor de compra de la vivienda.

Hoy, ocho de cada diez familias chilenas no pueden acceder a una vivienda propia. Y el problema no deja de crecer: en 2017, la cifra alcanzaba el 60%. El deterioro en el acceso a la vivienda quedó reflejado en un informe del Centro de Estudios Inmobiliarios de la ESE Business School de la Universidad de los Andes, publicado este 18 de mayo por Diario Financiero. En ese escenario, inmobiliarias del país impulsan el modelo de “comprar arrendando”, una fórmula que permite que parte del arriendo pagado pueda destinarse posteriormente a la compra de la propiedad.

Este modelo se basa en un contrato de arriendo con una cláusula adicional que entrega al arrendatario, si es que lo desea, el derecho de comprar la propiedad dentro de un plazo determinado.

“Comprar arrendando” funciona como una especie de transición entre arrendar y comprar: permite vivir en el inmueble mientras se reúne el pie o se espera acceder a un crédito hipotecario. En ese sentido, el modelo funciona como una herramienta de planificación financiera más flexible, pero no reemplaza los requisitos bancarios tradicionales.

En ese escenario, CFL Inmobiliaria proyecta una consolidación del modelo este 2026 en Chile, en un escenario donde acceder a financiamiento seguirá siendo uno de los principales obstáculos para miles de familias chilenas.

“Creemos que veremos una maduración importante de este modelo en Chile. Muchas personas hoy tienen capacidad de pago mensual, pero no necesariamente acceso inmediato a financiamiento hipotecario tradicional. El comprar arrendando permite reducir esa brecha y entregar una transición más realista hacia la vivienda propia“, anticipa el gerente general de CFL Inmobiliaria, Jaime Silva.

“Más del 27% de los hogares chilenos vive en régimen de arriendo, cifra que supera el 33% en la Región Metropolitana, según datos del sector inmobiliario y estudios habitacionales recientes. A ello se suma que el déficit habitacional en Chile supera las 552 mil viviendas, de acuerdo con cifras oficiales del Ministerio de Vivienda y Urbanismo (Minvu)”, señala CFL Inmobiliaria.


(Fuente: the clinic.cl)


1 visualización

Generación Z impulsa el mercado inmobiliario: compras de viviendas por menores de 30 años crecen en Chile

Generación Z impulsa el mercado inmobiliario: compras de viviendas por menores de 30 años crecen en Chile
Los compradores Sub30 se consolidan como el nuevo motor del mercado inmobiliario, impulsando la demanda de primera vivienda en medio de un escenario marcado por tasas altas y menor rentabilidad para inversionistas.

El mercado inmobiliario chileno enfrenta un 2026 desafiante debido al alza de la UF, mayores costos de financiamiento y un ajuste en la rentabilidad de los arriendos. Sin embargo, en medio de este escenario de cautela, surge una tendencia que comienza a redefinir la industria: el fuerte crecimiento de compradores menores de 30 años en la adquisición de su primera vivienda.

Según datos analizados por la consultora Transsa sobre el comportamiento de cotizantes inmobiliarios durante el último trimestre de 2025, las ventas de propiedades a compradores Sub30 aumentaron un 13% respecto del año anterior, consolidando a la Generación Z como uno de los segmentos más dinámicos del sector.

A diferencia del inversionista tradicional, este nuevo perfil de comprador no busca únicamente rentabilidad inmediata. La Generación Z está priorizando estabilidad, independencia y seguridad habitacional de largo plazo.

El fenómeno responde a diversos factores. Por una parte, los subsidios estatales y los beneficios asociados a tasas hipotecarias han facilitado el acceso al financiamiento. Por otra, los jóvenes muestran una visión distinta respecto a la propiedad, entendiendo la vivienda como una inversión patrimonial y una decisión de vida.

“La Generación Z no está mirando la compra de una propiedad bajo la lógica del retorno inmediato, sino como una inversión de valor y estabilidad futura”, explica Jocelyn Meneses, gerente comercial de Echeverría Izquierdo.

La ejecutiva agrega que este segmento se ha vuelto estratégico para la industria inmobiliaria, especialmente en proyectos ubicados en comunas con alta conectividad y acceso a servicios.

Ñuñoa y La Florida lideran preferencias de compradores jóvenes

Según datos de la inmobiliaria, los compradores pertenecientes a la Generación Z ya representan un 29% de sus ventas, con una marcada preferencia por departamentos ubicados en sectores urbanos bien conectados.

Entre las comunas más demandadas destacan Ñuñoa y La Florida, zonas valoradas por su conectividad, servicios, acceso al transporte público y calidad de vida.

“Este dinamismo refuerza la necesidad de contar con proyectos que no solo cumplan estándares constructivos, sino que también entreguen una propuesta de valor clara y accesible para quienes hoy lideran la reactivación de la demanda habitacional”, sostiene Meneses.

Un mercado inmobiliario en transformación

El escenario actual muestra un punto de inflexión para la industria. Mientras los inversionistas tradicionales actúan con mayor cautela debido al menor margen entre dividendos y arriendos, los jóvenes compradores están aprovechando las oportunidades disponibles para ingresar al mercado inmobiliario.

Además, el acceso a herramientas digitales, plataformas online y soluciones basadas en inteligencia artificial para comparar créditos y evaluar proyectos ha facilitado la toma de decisiones financieras de este segmento.

La tendencia confirma que el mercado inmobiliario chileno comienza a cambiar su foco: desde la inversión especulativa hacia la compra de viviendas orientada a la estabilidad y el proyecto de vida.


(Fuente: portalmetropolitano.cl)


1 visualización

Tasas de retorno esperadas en el mercado inmobiliario suben por incertidumbre internacional y alza de inflación

Tasas de retorno esperadas en el mercado inmobiliario suben por incertidumbre internacional y alza de inflación
Hasta este trimestre el porcentaje de ganancias esperado de la inversión en un activo inmobiliario mantuvieron una tendencia a la baja. Desde Colliers esperan retomar dicho camino una vez de solucione el conflicto.

De acuerdo al último informe de la consultora inmobiliaria Colliers, las tasas de descuento de retorno para inversiones inmobiliarias durante el primer trimestre tendieron al alza explicado por un contexto mundial de incertidumbre por la guerra en Medio Oriente, y el alza de la inflación a raíz de este.

La tasa de retorno “es la principal referencia que utilizan los entes del mercado para evaluar una inversión. Toma en consideración tanto el retorno que exigen los inversionistas como la tasa a la cual financian sus proyectos. En síntesis, es el porcentaje de ganancias esperado de un activo o de cualquier inversión, tomando en cuenta su riesgo”, define Colliers.

“Las tasas de descuento por subindustria han evidenciado una tendencia bajista en los últimos períodos, con un repunte en el trimestre actual. En este contexto, el promedio del sector inmobiliario registra un aumento de 8 puntos base respecto del trimestre anterior”, explica el documento de Colliers.

En esta línea, el informe precisa que “los principales fundamentos de la economía chilena se mantienen sólidos, este aumento se explica principalmente por la volatilidad de los mercados globales”.

“Esta dinámica sugiere un rezago en la compresión de las tasas de descuento. Como Colliers, esperamos que una vez superado el conflicto se retome la tendencia a la baja, para posteriormente dar paso a un proceso de estabilización gradual”, proyectó la asesora inmobiliaria.

Durante el primer cuarto del año 6 de las 8 categorías de inversión inmobiliaria tuvieron incrementos. La alza más relevantes de vieron en el segmento de senior housing o residencias para adultos mayores, que se subieron un 0,24% hasta llegar a 7,14%. A esta le sigue el segmento de desarrollo, con un 0,14% más hasta un 7,63%. Esto último, se explica a “a su mayor exposición a variables como la inflación”.

También se vieron incrementos en las tasas de retornos del segmento de oficinas con un 0,17% alcanzando un 6,28%; industrial con un 0,06% hasta un 5,92%; multifamily con un 0,03% hasta 5,5%, y comercial con un 0,02% hasta un 6,09%.

EL segmento de self storage (bodegas), se mantuvo estable en 5,98%, mientras que el de hoteles disminuyó su tasa de descuento en 0,06% hasta un 7,55%, “explicada por una sólida recuperación en los niveles de ocupación. Sin embargo, aún esperan mejoras en los precios por habitación”.


(Fuente: latercera.com)


1 visualización

Suscribirse a Mercado Inmobiliario